賃貸の火災保険は自分で選べる?相場や安く抑える見直し術を徹底解説
賃貸マンションやアパートの契約時、不動産会社から提示された火災保険の見積書をそのまま受け入れていませんか。「指定のプランに加入するのがルールですから」と言われるがまま、2年間で1万5,000円〜2万円を超える保険料を支払っている方は少なくありません。しかし、その契約内容を精査してみると、一人暮らしには過剰な家財補償が上乗せされていたり、仲介手数料以外の代理店手数料が含まれていたりと、割高な設定になっているケースが目立ちます。
実は、賃貸物件であっても火災保険は借主自身が自由に選び、自分で加入する権利が法的に認められています。2026年の現在、ネット完結型の保険や少額短期保険の普及により、必要な補償を確保しながら保険料を従来の半額近くまで抑える賢い選択肢が広がっています。本記事では、指定保険のからくりや適正相場、乗り換えの具体的なステップまで、損をしないための知恵を詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産会社が提示する火災保険への加入は義務ではなく、借主が自分で選んだ同等補償の保険に加入できる。
- 要点2:一人暮らしの賃貸火災保険の相場は2年で8,000円〜1万円程度であり、指定プランの半額近くに削減可能。
- 要点3:契約途中や更新のタイミングでも乗り換え可能で、旧保険の解約返戻金を受け取りながら固定費をカットできる。
【真相解明】不動産屋指定の火災保険は強制?自分で加入できる法的根拠と仕組み
賃貸契約を結ぶ際、書類一式の中に当然のように火災保険の申込書が組み込まれているのが一般的です。しかし、法律上、不動産会社が特定の火災保険を強制することは独占禁止法や保険業法に抵触する恐れがある行為であり、借主には保険会社を自由に選ぶ権利(保険の自由選択)が存在します。
大家さん側が求めている法的な本質は「万が一火災や水漏れを起こした際に原状回復できる補償を備えていること」であり、「指定の代理店で契約すること」ではありません。不動産会社が自社推奨の保険を強く勧めてくる背景には、保険代理店としての手数料収入(マージン)が関係しています。
もちろん、賃貸借契約の特約として「火災保険への加入」自体が必須条件になっている物件は大多数です。ただし、大家さんが指定する条件(借家人賠償責任保険の補償額など)さえ満たしていれば、自分で割安なネット保険を探して契約し、保険証券のコピーを提出するだけで何ら問題ありません。
【2026年相場】賃貸火災保険の適正価格は?2年で1.5万〜2万円は払いすぎのサイン
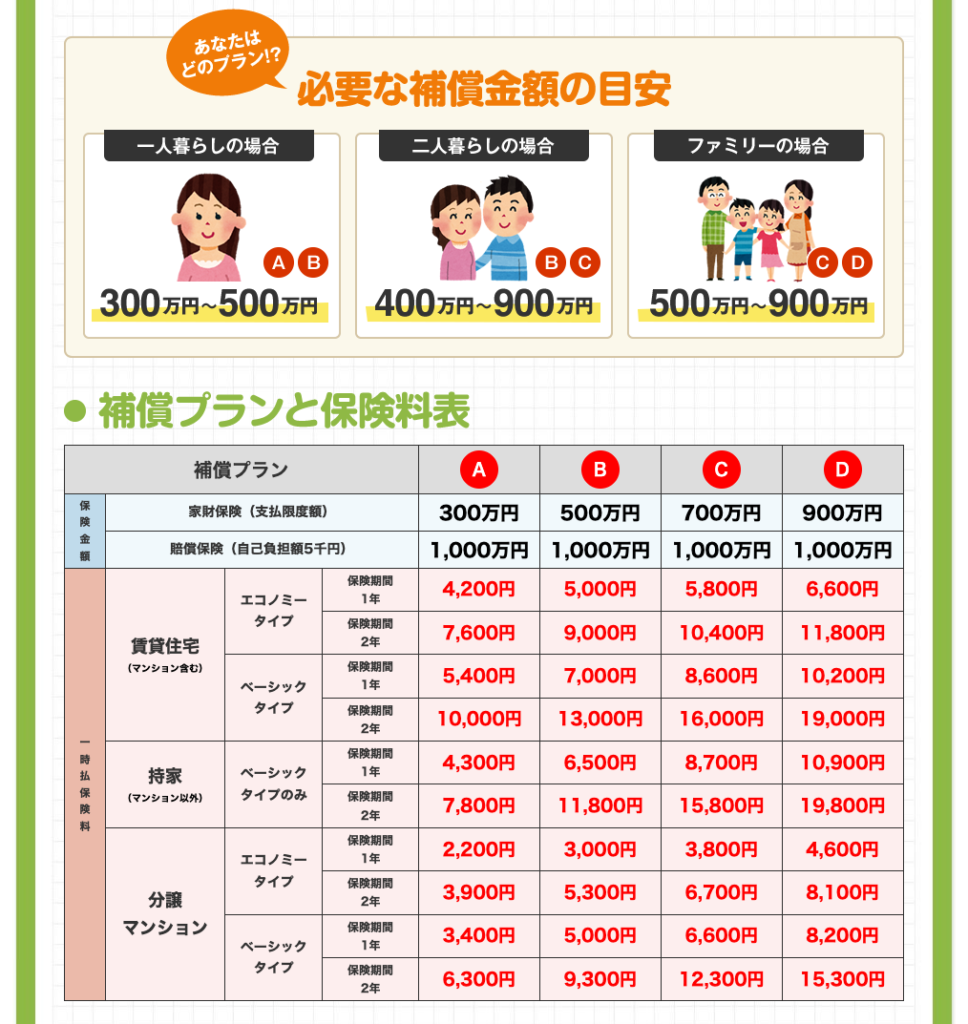
不動産会社経由で提示される火災保険の請求額は、2年契約で1万5,000円〜2万5,000円前後がボリュームゾーンです。しかし、単身者や荷物の少ない2人暮らし世帯にとって、この金額は適正水準を超えているケースが大半を占めます。
自身で選べるダイレクト型保険を活用した場合の賃貸火災保険の相場は、2年契約で約7,000円〜1万円前後(1年あたり約3,500円〜5,000円)です。不動産会社のプランが高額になる最大の理由は、家財補償(自分の家具や家電の補償枠)が300万〜500万円など、単身者の実態からかけ離れた過大設定になっている点にあります。
ワンルーム〜1LDK程度の一人暮らしであれば、家財補償は100万〜200万円程度で十分なケースが多く、ここを適正化するだけで保険料を大幅に圧縮できます。毎回の更新案内を見て「賃貸火災保険の更新料が高い」と感じているなら、無駄な補償にお金を払い続けている可能性を疑うべきです。
補償の要「借家人賠償」と「個人賠償特約」|水漏れで階下を水浸しにした時の備え
保険料を安く抑えるにあたり、絶対に削ってはいけない重要項目が「借家人賠償責任保険」と「個人賠償責任特約」の2点です。これらは火災保険の主契約である家財補償に付帯する特約であり、賃貸生活における最大のリスクヘッジとなります。
借家人賠償責任保険は、失火や水漏れによって「大家さんに対して負う損害賠償責任」をカバーするものです。日本の法律(失火責任法)では、重大な過失がない限り隣家への延焼に対して法的な損害賠償責任を負いませんが、賃貸契約上の「退去時に部屋を元の状態に戻して返す義務(原状回復義務)」は免除されません。そのため、1,000万円〜2,000万円程度の補償限度額を確保しておくことが入居の必須条件となります。
一方、個人賠償責任特約は「階下の住人など第三者に対する損害賠償責任」を補償します。例えば、洗濯機の給水ホースが外れて階下の部屋を水浸しにし、他人の家財やパソコンを破損させた場合、この特約から補償金が支払われます。日常生活のトラブル全般をカバーできるため、限度額1億円以上の設定を選んでおくと安心です。
保険料を半額以下に!賃貸火災保険を安くするおすすめの選択肢と人気プラン
2026年現在、固定費削減を重視する賃貸ユーザーの間で圧倒的な支持を集めているのが、インターネットで完結するダイレクト損保や少額短期保険(少短)です。中間マージンをカットしたシンプルな設計により、手厚い賠償責任補償を維持したまま保険料を年4,000円前後に抑えられます。
代表的な選択肢として挙げられるのが、日新火災海上保険が提供する「お部屋を借りるときの保険」です。WEB申込に特化し、借家人賠償や個人賠償をしっかり網羅しながら、家財補償額をライフスタイルに合わせて細かくカスタマイズできるため、無駄のないプランニングが可能です。
また、チューリッヒ少短などの賃貸向け保険も高い人気を誇ります。月払い数百円から手軽に加入できる柔軟性や、スマートフォンの画面から数分で申込・証券発行まで完結する利便性が評価されています。いずれも管理会社が求める補償基準を十分にクリアできる設計となっているため、安心して乗り換え候補に挙げられます。
契約途中や更新時でも変更可能!途中解約の返戻金とスムーズな乗り換え手順
「すでに不動産会社指定の高額な保険に入ってしまっている」という場合でも、諦める必要はありません。火災保険は入居中いつでも自由に解約・乗り換えが可能です。
契約期間の途中で解約した場合、残りの期間に応じた「解約返戻金(未経過保険料)」が戻ってきます。例えば2年契約の保険を1年経過時点で途中解約した場合、所定の手数料を差し引いた約半額が手元に戻る仕組みです。更新案内が届いたタイミングはもちろん、契約期間の途中であっても乗り換えた方がトータルコストでプラスになるケースは多々あります。
具体的な変更手順は以下の4ステップです。
1. 現在の保険証券を確認し、「借家人賠償」と「個人賠償」の補償限度額をメモする。
2. ネット系保険(日新火災やチューリッヒ少短など)で同等以上の補償内容を選び、新規契約を結ぶ(開始日は旧保険の解約日と合わせる)。
3. 管理会社または大家さんに「火災保険を自分で手配したため、証券コピーを提出します」と連絡し、書類を送付する。
4. 旧保険の保険会社に連絡し、途中解約の手続きと返戻金の振込指定を行う。
管理会社への連絡時に理由を細かく問い詰められることは基本的にありません。「家計の固定費見直しのため」とシンプルに伝えるだけで、淡々と事務処理が進められます。
【賃貸の火災保険】に関するよくある質問(FAQ)
Q1:不動産屋から「指定の保険に入らないと入居審査に通さない」と言われたらどうすればいい?
A1:契約締結前の段階で強く拒否すると、物件契約自体を断られるリスクがゼロではありません。波風を立てたくない場合は、契約時はいったん不動産屋指定の保険に加入しておき、入居後に速やかに自分で選んだ保険へ乗り換えて旧保険を途中解約するのが現実的かつスマートな自衛策です。
Q2:水漏れトラブルを起こして階下に被害を出した場合、本当に自分で選んだ安い保険でもカバーされますか?
A2:はい、問題なくカバーされます。保険料の安さは「代理店マージンの有無」や「家財補償額のスリム化」によるものであり、個人賠償責任特約や借家人賠償責任保険がセットされていれば、補償の支払能力に大手損保との差はありません。
Q3:乗り換え手続きの際、保険が適用されない空白期間が生まれるリスクはありませんか?
A3:新保険の補償「開始日」と、旧保険の「解約日」を同じ日付(あるいは1日重複)に設定すれば、無保険の期間は発生しません。Web契約であれば即日〜翌日開始が可能なプランも多いため、計画的に日付を合わせて手続きを行ってください。
まとめ:火災保険の賢い見直しで賃貸の固定費を賢くカット
賃貸契約における火災保険は、「言われた通りのプランに入るもの」という思い込みを捨てるだけで、数千円から1万円以上の節約が即座に実現できる見直しポイントです。必要な補償の中身を正しく理解し、過剰な家財補償を適正化すれば、万が一の備えを一切妥協することなくコストを半減させることができます。
2026年の新生活シーズンや次回の賃貸更新を控えている方は、手元の保険証券を一度チェックし、自分に最適なプランへの見直しを検討してみてはいかがでしょうか。 (出典: 火災 保険 賃貸(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。