会計士と税理士の違いを徹底解剖!年収と難易度、目指すならどっち?
数字と経営のプロフェッショナルとして、常にビジネス界の頂点に君臨する「公認会計士」と「税理士」。どちらも知名度・ステータスともに抜群の国家資格ですが、両者の本質的な業務内容や働き方の違いを正確に把握している人は決して多くありません。「結局のところ、年収や試験の難易度はどちらが高いのか」「自分はどちらを目指すべきなのか」と頭を悩ませる受験生や転職希望者が後を絶たないのが実情です。
経済環境が目まぐるしく変化する2026年現在、AIによる業務自動化の進展に伴い、両資格に求められるスキルセットやキャリアの出口戦略も大きな転換期を迎えています。本稿では、独占業務の法的な違いから直近の合格率推移、年収のリアル、そしてネット上で飛び交う評判の真偽まで、取材に基づき客観的なデータとともに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士の独占業務は上場企業などの「財務諸表監査」であり、税理士は中小企業や個人を主対象とする「税務代理・申告書作成」に特化している。
- 要点2:平均年収・初任給ともに大手監査法人を擁する公認会計士が上回りやすい一方、将来的な独立開業のしやすさでは税理士に軍配が上がる。
- 要点3:公認会計士資格を取得すれば無試験で税理士登録ができるため、ダブルライセンスによる守備範囲の広さも強力な武器になる。
【徹底比較】会計士と税理士の独占業務一覧|監査業務と税務業務の決定的な差
両者のアイデンティティを決定づけているのが、法律によって守られた「独占業務」の領域です。ここを取り違えると、資格取得後に「思っていた業務と違う」というミスマッチに直面しかねません。
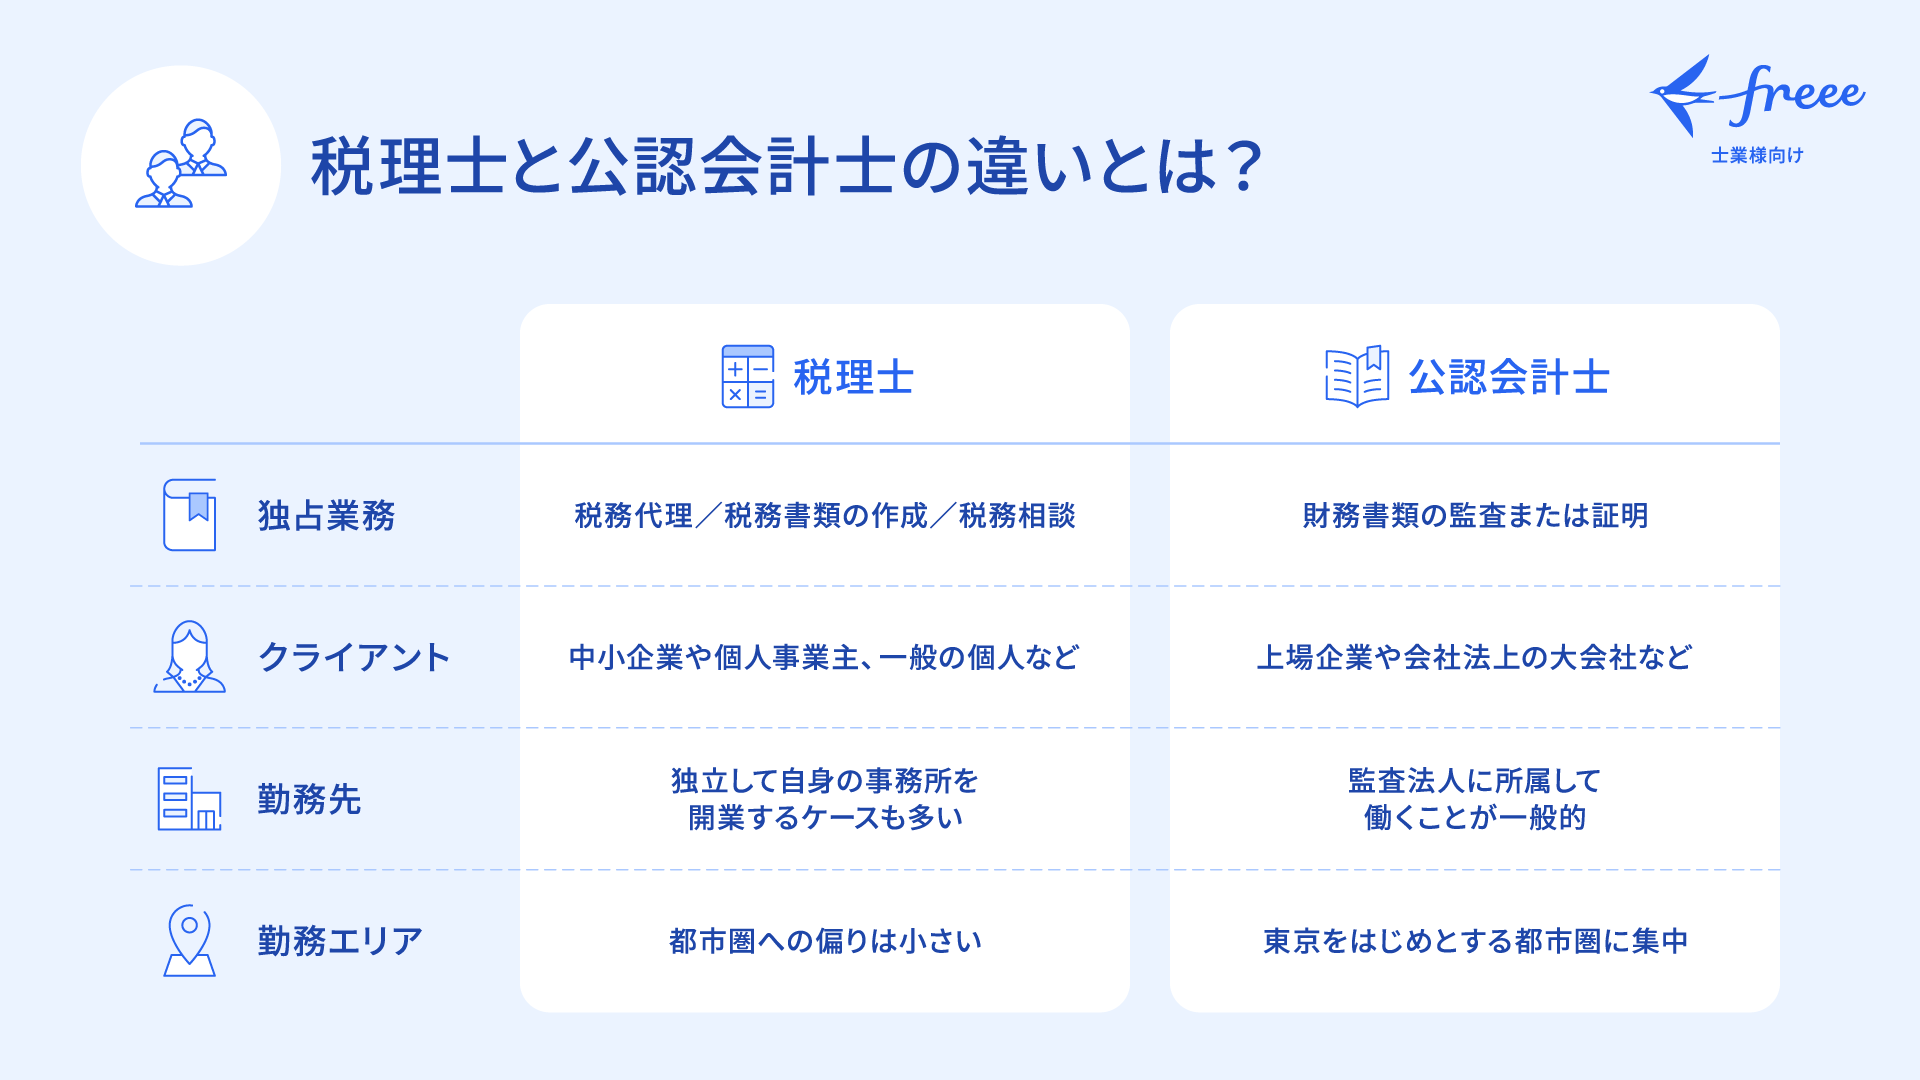
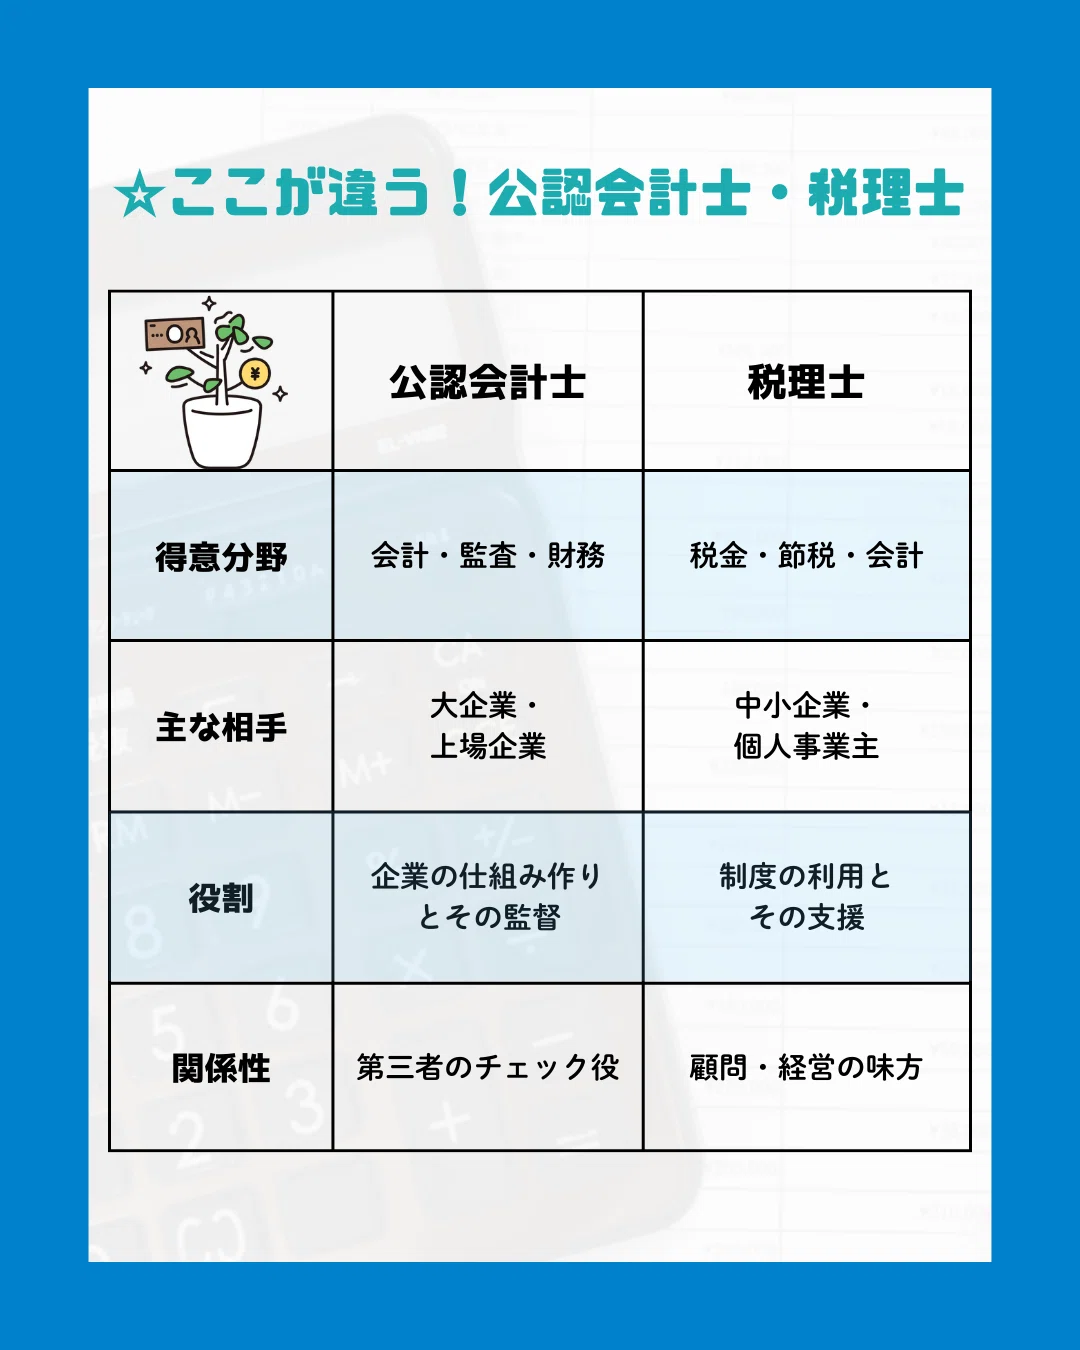
まず公認会計士の根幹をなす独占業務は、公認会計士法第2条第1項に規定される「財務諸表の監査証明業務」です。上場企業や大企業が作成した決算書が、公正妥当な会計基準に則って正しく作成されているかを独立第三者の立場からチェックし、お墨付きを与える役割を担います。対象は主に日本を代表するグローバル企業や金融機関であり、資本市場の信頼性を維持するインフラとしての重責を背負っています。
対する税理士の独占業務は、税理士法第2条で定められた「税務代理」「税務書類の作成」「税務相談」の3つです。納税者に代わって所得税や法人税、相続税の申告を行い、税務署との折衝や合法的な節税アドバイスを展開します。クライアントのボリュームゾーンは全国の中小企業や個人事業主、さらには資産家個人です。
つまり、監査業務と税務業務の差とは、「外部のステークホルダーのために大企業の決算書を厳正に審査する仕事」なのか、「依頼人である経営者に寄り添い、適正な納税と資金繰りを支援する仕事」なのかという、向き合う相手と目的の違いに集約されます。
【2026年最新】公認会計士と税理士の難易度比較|試験科目・受験資格と合格率推移
資格試験ルートの設計思想にも、両者の間には際立ったコントラストが存在します。公認会計士と税理士の難易度比較を行う上で、まず着目すべきは受験資格と科目合格制度の有無です。
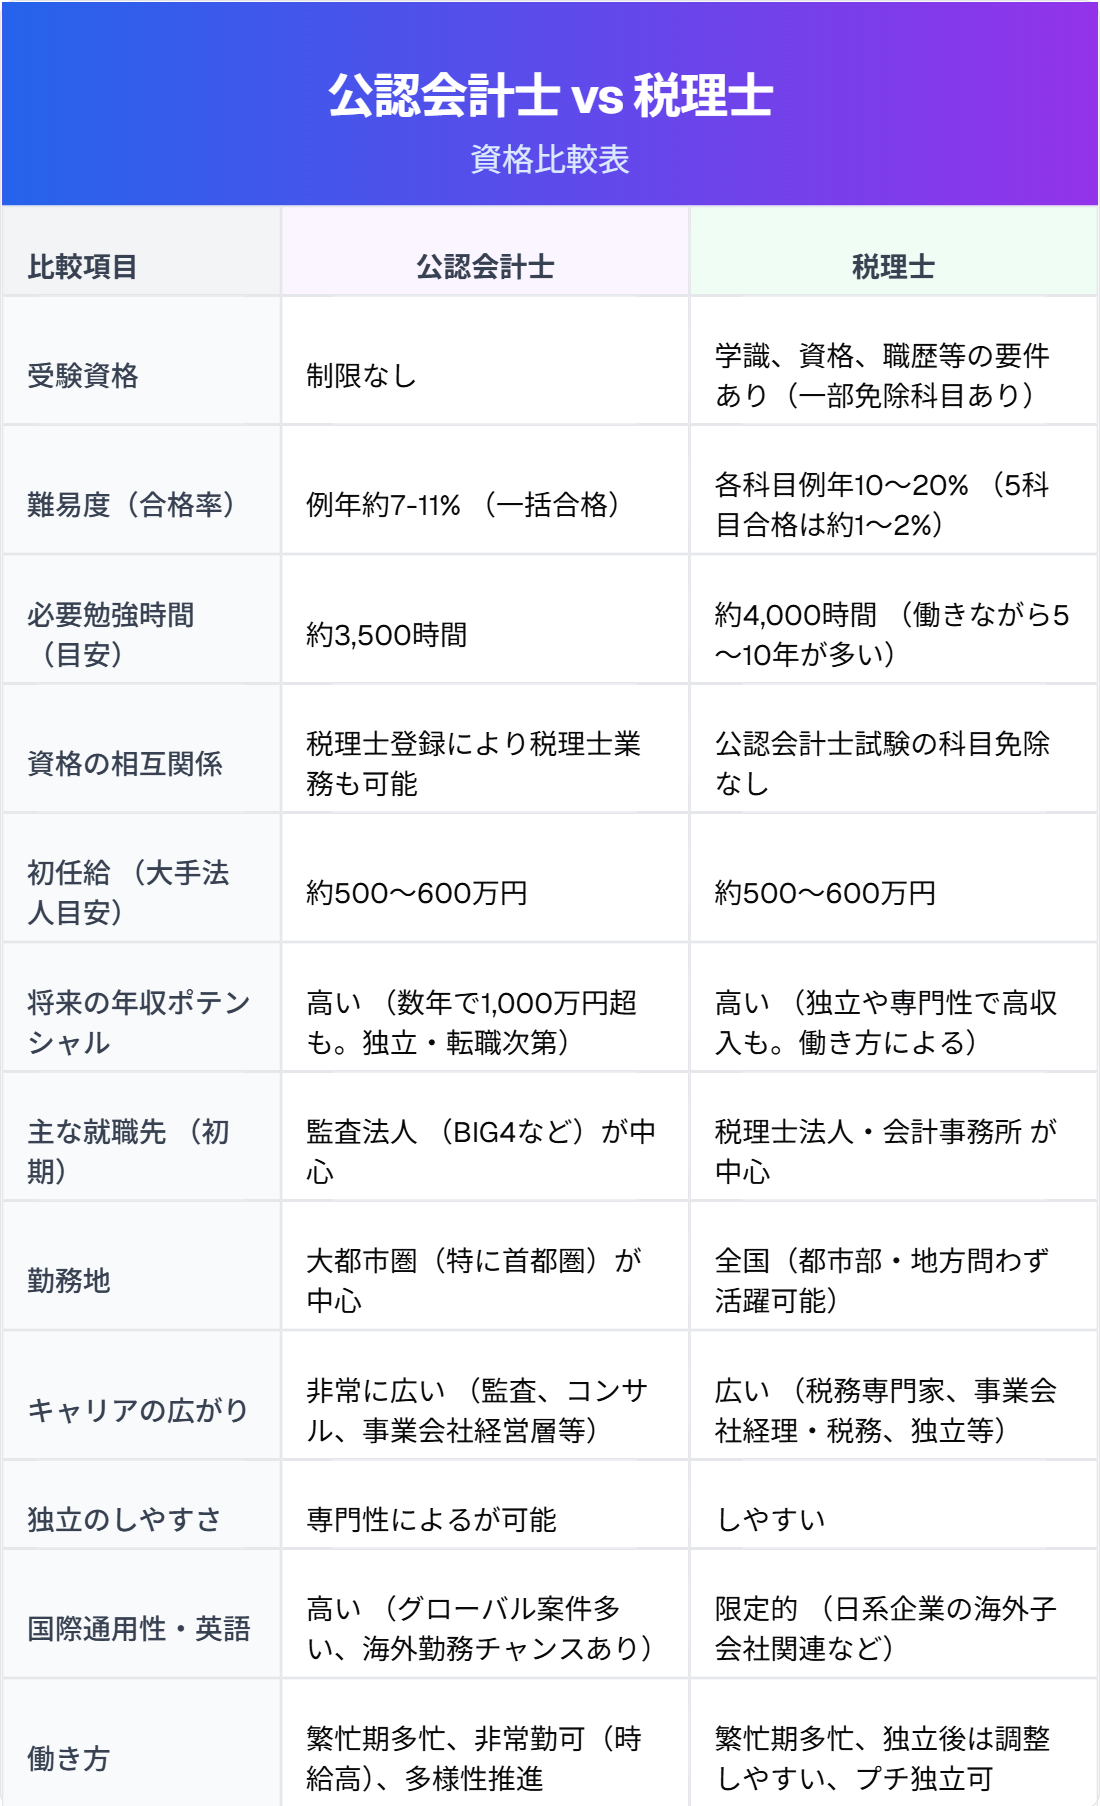
公認会計士試験には受験資格の制限が一切ありません。年齢や学歴、国籍を問わず誰でも門戸が開かれており、近年は現役大学生の合格者比率が急上昇しています。試験はマークシート式の短答式試験と、記述式の論文式試験の二段構えです。短答式で4科目、論文式で必須4科目+選択1科目の計5科目を短期間で一気に仕上げる必要があるため、1年〜3年程度で数千時間を集中的に投じる「超集中突破型」の学習スタイルが求められます。2026年最新の合格率推移を見ても、実質的な最終合格率は7%〜10%前後で推移しており、国家資格の中でも最難関グループに位置します。
一方の税理士試験は、学歴・資格・職歴などの受験資格要件が定められています(※2023年以降、会計科目である簿記論・財務諸表論は学歴不問に緩和)。最大の特徴は、全11科目中から必須科目を含む5科目を1科目ずつ合格していく「科目合格制」を採用している点です。一度合格した科目は一生涯有効であるため、社会人として働きながら1年に1〜2科目ずつ、5年から10年がかりで揃える受験者が主流を占めます。科目ごとの合格率はそれぞれ10〜15%程度ですが、最終的に5科目を揃えて官報合格を果たす確率は実質1〜2%台の狭き門と試算されます。
短期間で圧倒的な勉強時間を確保して合格をもぎ取るか、実務経験を積みながら長期戦で着実に駒を進めるか。学習適性の観点から見ても、要求される覚悟の種類が異なります。
年収や難易度はどちらが上?「どっちがすごい」ネットの反応と現実の収入格差
受験生コミュニティやSNSで定期的に紛糾するのが、「公認会計士と税理士、どっちがすごいのか」というマウント合戦です。ネットの反応を観察すると、「三大国家資格の一角である会計士の方が偏差値的にも格上」「いや、独立して数千万円を稼ぎ出す敏腕税理士の方が実利面で上流だ」といった主観的な意見が飛び交っています。
公的な賃金構造基本統計調査や監査法人・大手税理士法人のリクルートデータを紐解くと、会計士と税理士の年収の違いには明確な構造差が見えてきます。
組織勤務における初任給および平均給与では、公認会計士が大きく先行します。Big4と呼ばれる大手監査法人に入所した場合、1年目から年収550万〜650万円が提示され、30代前半のマネージャー職に昇格すれば年収1,000万〜1,200万円に到達するのが通例です。監査法人の手厚い給与体系が全体の平均値を押し上げています。
一方、税理士法人に勤務する税理士の場合、入社初期は年収350万〜500万円程度からスタートするケースが多く、勤務税理士としての平均年収は600万〜800万円前後に落ち着く傾向があります。ただし、税理士の真骨頂は「個人開業後の青天井のボラティリティ」にあります。顧問先を50社、100社と開拓した独立開業組の中には、年収2,000万円から5,000万円超を稼ぎ出すプレーヤーがゴロゴロ存在します。組織人としての確実な高年収を望むなら公認会計士、自身の営業力で生涯年収の上限を突破したいなら税理士という構図が現実です。
監査法人と税理士法人の働き方の違い|就職先と描けるキャリアパスの全貌
日々の労働環境やカルチャーの面でも、監査法人と税理士法人は全くの別世界と言えます。
大手監査法人に勤務する公認会計士の働き方は、「大規模チーム制」と「プロジェクト単位の流動性」が特色です。数名から数十名のチームを組み、担当する上場企業のオフィスへ往査します。近年はリモートワークとペーパーレス化が定着し、ハイブリッドワークが標準化しました。最大のヤマ場は、上場企業の3月決算が集中する4月中旬から5月下旬にかけての決算期。この時期は深夜残業や休日出勤が集中する激務期となりますが、閑散期には2〜3週間の長期休暇を取得して海外旅行を楽しむといったメリハリのある生活が可能です。
これに対し、税理士法人で働く税理士のワークスタイルは、「個別担当制」と「継続的な顧客対応」がベースになります。1人の税理士が20〜30社の中小企業をメイン担当として抱え、月次の巡回監査や試算表の作成、経営者の税務相談に応じます。繁忙期は個人の確定申告期間(2月中旬〜3月中旬)と、日本企業に多い3月・5月決算期です。経営者と直接対話し、資金繰りや事業承継の相談に乗るなど、人間関係の親密さと泥臭いコンサルティング力が要求されます。
就職先やキャリアパスの違いにおいても、公認会計士は監査法人を経て上場企業のCFO(最高財務責任者)、外資系投資銀行、コンサルティングファーム、PEファンドへと転身する道が王道です。対して税理士は、地域密着型の税理士事務所で実務を吸収した後、自らの看板を掲げて独立するか、大手税理士法人でパートナーを目指す道が盤石の王道ルートとなります。
独立開業のしやすさの評判と公認会計士の税理士登録における強み
将来的な独立性を重視する層にとって、最もシビアに吟味すべき項目が独立開業のしやすさの評判です。この土俵においては、歴史的にも税理士が圧倒的な優位性を誇ってきました。
大企業の監査業務は、法律上数千万円から数億円規模の保険や強固な審査体制が義務付けられており、個人事務所が受注することは事実上不可能です。そのため、公認会計士が独立する場合は、中小企業向けの財務コンサルティングやベンチャー支援、IPO支援といったニッチな領域を開拓しなければならず、営業のハードルが一段高くなります。
一方、税理士の業務は「街のパン屋さんから中堅メーカーまで」日本中の中小企業が顧客ターゲットです。税務申告は法律で義務付けられているため需要が途切れることがなく、一度顧問契約を結べば毎月安定した顧問料が入り続けるストック型ビジネスを構築できます。
ここで見逃せないのが、公認会計士の税理士登録メリットです。現行の法制度上、公認会計士試験に合格して所定の実務要件を満たした者は、税理士試験を免除されて税理士会へ登録することが可能です。これによるダブルライセンスの経歴メリットは計り知れません。監査法人で大企業の高度な財務・内部統制を学んだ後、税理士登録を行って税務・会計の両方をフルカバーする総合コンサルティング事務所を立ち上げるという、極めて盤石なキャリアパスが描けます。
【会計士 税理士 違い】に関するよくある質問(FAQ)
Q1:大学の文系・理系の専攻による有利・不利はありますか?
A1:数学的・論理的思考力を使う点では理系出身者にも親和性がありますが、実際の試験は法律や会計基準の条文を読み解く文脈が多いため、文系・理系による有利不利はほとんどありません。経済学部や商学部に限らず、文学部や理工学部出身の合格者も多数活躍しています。
Q2:公認会計士が税理士業務を行う際、実務で困ることはないのでしょうか?
A2:試験制度上、公認会計士は法人税や所得税、消費税、相続税などの深い実務処理を試験で網羅していません。そのため、登録後に無勉強のまま税務をこなすのは困難です。多くの会計士は、税理士法人への出向や実務書の研鑽を通じて税法をキャッチアップした上で税務実務に携わっています。
Q3:AIの台頭によって、将来的にどちらかの資格が消滅するリスクはありますか?
A3:定型的な仕訳入力や単純な申告書の作成は自動化が進んでいますが、資格そのものが消滅する可能性は極めて低いです。公認会計士には経営判断の妥当性を問う高度な監査判断が求められ、税理士には経営者の悩みに寄り添う人間力や事業承継のアドバイザリー能力が強く求められています。単なる計算屋から「意思決定の参謀」へと価値をシフトできる人材の需要はむしろ拡大しています。
まとめ:後悔しない選択のために|2026年以降のキャリア戦略
公認会計士と税理士は、似た響きを持ちながらも、担うべき社会的使命から顧客層、キャリアの登頂ルートまでが明確に異なるプロフェッショナル資格です。
若いうちに集中的な学習環境を確保でき、グローバル企業や上場企業のダイナミックな資本市場に身を置きたい、あるいは将来的にCFOや税理士登録を含めた幅広い選択肢を手に入れたいのであれば、公認会計士が有力な選択肢となります。一方で、働きながら一歩ずつ専門性を積み上げ、地域社会や中小企業の経営者と深く長く付き合いたい、定年のない堅牢な独立自営の城を築きたいと望むなら、税理士こそが人生を賭けるに値する資格です。
自身の現在のライフステージ、学習に投じられる可処分時間、そして「誰のどのような課題を解決するプロフェッショナルになりたいのか」という将来像を照らし合わせ、後悔のない確固たる一歩を踏み出してください。 (出典: 会計士 税理士 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。