アプリ挫折組が激変!手書き家計簿で年間100万円貯まるノート術
キャッシュレス決済や家計管理アプリの自動連携が当たり前になった2026年。指先一つで口座残高からカード決済まで可視化できる便利な時代を迎えた一方で、あえてペンを握り、紙のノートに向き合う「手書き派」への原点回帰が静かなブームを巻き起こしています。自動化されたはずのアプリでなぜかお金が貯まらなかった層が、アナログな記録法に切り替えた途端に黒字化を果たすケースが続出しているのです。
画面をスワイプするだけで終わるデジタル管理では得られない「お金を使った実感」や、自分の生活リズムに合わせた自由なカスタマイズ性。便利さの裏で見落とされがちだった心理的ブレーキの仕組みと、ズボラな人でも三日坊主にならずに続く具体的な記録の技術を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:便利すぎる家計簿アプリに潜む「記録しただけで満足する罠」を手書きの身体性が打破する
- 要点2:支出項目を3〜4個に絞り込むシンプル化が、挫折を防ぎ黒字化を呼ぶ最大の分岐点になる
- 要点3:無印良品や100均ノート、無料テンプレートを活用した自作フォーマットが持続率を高める
【なぜ今あえて手書き?】アプリ全盛期にアナログへ回帰する人が急増する背景
スマートフォンを開けば、クレジットカードや電子マネーの明細が秒単位で反映されるオートメーションの時代。それにもかかわらず、文具売り場の家計簿コーナーには幅広い世代が足を止めています。その最大の引き金となっているのが、「便利さと資産形成は必ずしも直結しない」という痛烈な気付きです。
アプリの自動取得機能は、支出を自動でグラフ化してくれます。しかし、ユーザー側は「通知をチラ見して終わる」「月末に合計金額を見て青ざめるだけ」という受け身の状態に陥りがちでした。自分自身の手を動かさずにお金が動いていくサイクルは、無駄遣いへの痛痒感を鈍らせてしまいます。
一方、紙のノートにレシートの金額を1円単位で書き写す行為には、確かな「ブレーキ効果」が存在します。ペン先を通して支出の痛みを脳に刻み込むプロセスそのものが、衝動買いを未然に防ぐ防壁として機能しているわけです。デジタル疲労が叫ばれるいま、1日の終わりに数分間だけスマホを置き、自分の消費行動と静かに向き合う時間が、心のゆとりを生み出すマインドフルネスとしても支持を集めています。
【徹底比較】家計簿アプリvs手書きノート|メリット・デメリットと決定的な違い
資産管理ツールを選ぶ際、デジタルとアナログのどちらが優れているかという二項対立ではなく、それぞれの特性がもたらす行動変容の違いを把握しておく必要があります。家計簿アプリと手書きのメリット・デメリットを整理すると、両者の決定的な差異が浮き彫りになります。
アプリの強みは圧倒的な集計スピードと自動化です。一方で、使途不明金がいつの間にか積み重なり、原因の特定に至らないまま放置される脆弱性を抱えています。対照的に手書きは、手作業の手間こそ発生するものの、「なぜこれを買ったのか」という反省や感情のメモを余白にダイレクトに残せます。思考が深まり、次の買い物の判断基準が研ぎ澄まされる点こそ、手書きが持つ最大の武器です。
固定費の引き落としや銀行口座の総残高は月1回アプリで把握し、日々の変動費コントロールだけを手書きノートで行う「ハイブリッド運用」を選ぶ生活巧者も増えています。重要なのは、自分が最も無駄遣いを実感しやすいアプローチを日常に組み込むことです。
【挫折しない書き方】ズボラでも続く!おすすめ支出項目とシンプルなルール
手書きに挑戦して三日坊主で終わってしまう最大の原因は、「市販の家計簿に印刷された細かすぎる項目」に振り回されることにあります。食費を「主食・副菜・調味料・外食」に分けたり、日用品と消耗品を厳密に分類しようとすると、レシート1枚を処理するだけでエネルギーを使い果たしてしまいます。
挫折知らずで続けたいなら、おすすめの支出項目は「固定費・食費・その他」の3つだけに絞り込むのが賢明な選択です。細かな内訳に頭を悩ませる暇があるなら、全体の予算枠を死守することだけに集中します。どうしても分けたい場合でも、「浪費・消費・投資」という3分類にするか、せいぜい「日用品」を加える程度に留めるのが鉄則です。
もう一つのコツは、毎日完璧に書こうとしないこと。レシートをクリップで留めておき、週末にまとめて10分で集計するスタイルでも収支の把握には十分役立ちます。残高と財布の中身が数十円合わなくても気にせず、「使途不明金」として処理して前へ進む潔さが、1年後もノートを開き続けるための秘訣です。
【低コストで自作】無印良品や100均ノートで始める!無料テンプレート活用術
最初から高価な革装丁の家計簿や、分厚い専用ノートを買い込む必要はありません。挫折したときの心理的ダメージを減らすためにも、手頃なノートからスタートするのが賢明です。特に人気を博しているのが、無印良品のシンプルな方眼ノートやドット方眼ノートを使った自作フォーマットです。
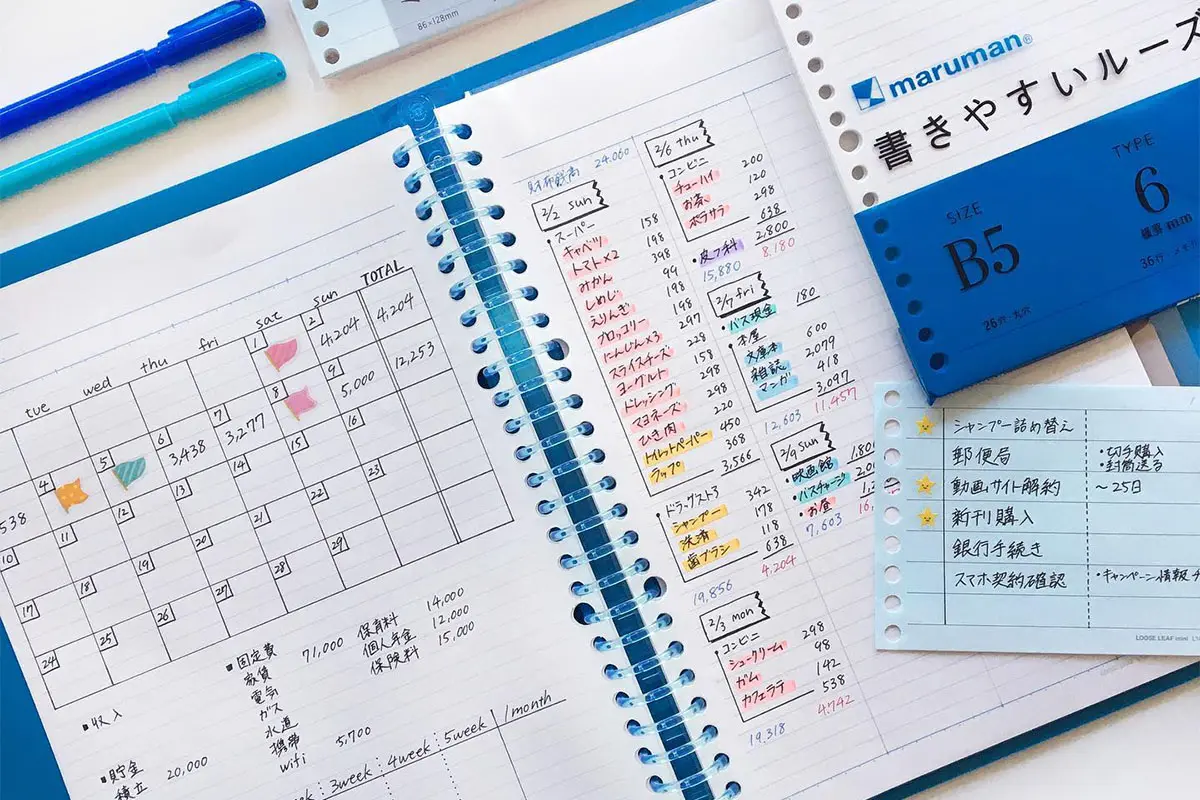
飾り気のない無地のノートに、定規で数本の線を引くだけで見開き1カ月分のウィークリーログが完成します。余白にTODOリストを書いたり、今月の貯金目標を大きく掲げたりと、自分の好みに合わせてページを自由自在にレイアウトできる柔軟性が愛されています。また、100均のセリアやダイソーで手に入るスライダー付きノートやルーズリーフも、自分だけの金銭管理帳を手作りするベースとして抜群のコストパフォーマンスを誇ります。
「線を引く時間すら惜しい」「デザインに自信がない」という人は、ウェブ上で有志のファイナンシャルプランナーや文具愛好家が配布している無料テンプレートを印刷し、A5バインダーに挟んで使う手法が最適です。PDF形式で配布されている週間収支シートや特別費管理表を取り入れることで、ゼロから設計する手間を省きながら、プロ仕様の使いやすさを即座に手に入れられます。
【年間100万円超も】手書き家計簿で貯金体質に変わった成功例とリアルな声
手書き家計簿を導入したことで、劇的な家計改善を成し遂げた実例は枚挙にいとまがありません。都内在住の30代会社員Aさんは、複数のサブスクリプション契約やコンビニでの少額決済が重なり、長年「給料日前になると口座が底をつく」状態に悩まされていました。アプリをインストールしても画面を見ること自体を避けるようになっていた彼女を変えたのが、B6サイズのノート1冊でした。
Aさんが実践したのは、コンビニで買い物をするたびにノートへ商品名と金額を書き出し、「本当に必要だったか」を赤ペンで○△×評価するシンプルな方法です。すると、習慣化していた1回あたり数百円の買い出しが、月間で2万円を超える浪費になっていた現実を痛感。ペンを走らせるわずかな抵抗感がブレーキとなり、無意識の出費は激減しました。
結果として、Aさんは生活水準を無理に落とすことなく初年度で120万円の貯金に成功しました。「画面上の数字は記号に見えていたけれど、自分の文字で書くと支出が自分の行動そのものだと腹落ちする」と彼女は語ります。単なる数字の記録を超え、行動心理を根本からリセットできる点にこそ、アナログ記録が持つ最大の変革力があります。
【手書き家計簿】に関するよくある質問(FAQ)
Q1:キャッシュレス決済ばかり使っている場合でも、手書き家計簿は機能しますか?
A1:十分に機能します。むしろキャッシュレス決済特有の「お金を使った感覚の希薄化」を防ぐために有効です。カードを切ったその日、もしくは翌朝に利用履歴を見ながらノートに金額を書き写すことで、口座引き落とし日に慌てるリスクを確実に防げます。
Q2:忙しくて毎日書く時間が取れない場合の対処法はありますか?
A2:毎日の記帳を義務化しないことが第一です。平日はレシートを小さなジッパー袋やポーチに放り込んでおくだけにし、週末のカフェタイムや日曜の夜に10分だけ確保してまとめて記入する「週末まとめ書き」スタイルをおすすめします。
Q3:1円単位の端数が合わなくてイライラしてしまうのですが、どうすべきですか?
A3:1円単位の一致を追求する必要はまったくありません。家計簿の目的は「使途の傾向を把握して黒字を維持すること」であり、厳密な簿記会計ではありません。100円未満の端数は四捨五入して記入するか、どうしても合わない端数は「使途不明金」として合算し、気にせず次の週へ進んでください。
まとめ:自分に合った1冊から始める、持続可能なマネー習慣
世の中のデジタル化が加速するほど、思考や感情を整理するアナログな手段の価値は際立ちます。手書き家計簿の真価は、過去の支出を綺麗に清書することではなく、記録する行為を通じて「これからのお金の使い方」を主体的に選び取る力を養う点にあります。
気合を入れて分厚い冊子を買い揃える必要はありません。引き出しの奥で眠っているお気に入りのノートとボールペンを1本取り出し、今日のランチ代を1行書き留めるだけで準備は完了します。デジタルツールの利便性を賢く借りつつ、お金と自分の関係性を整える時間として、心地よい手書きの習慣を生活に取り入れてみてください。 (出典: 家計 簿 手書き(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。