国民健康保険と社会保険の違いは?どっちが得か2026年最新比較
会社を退職して独立するとき、あるいはパートタイムの勤務時間を増やすとき、誰もが直面するのが「国民健康保険(国保)」と「社会保険(社保)」の選択です。似たような名前でありながら、毎月の保険料負担や家族の扶養、万が一のときの給付内容には天と地ほどの開きが存在します。
2026年に入り、社会保険の適用拡大がさらに進んだことで、これまで扶養内で働いていた層やフリーランスにとっても制度の理解は避けて通れないテーマとなりました。仕組みを知らないまま選択すると、年間で数十万円単位の損をするケースも珍しくありません。手取り額や生活防衛に直結する両者の決定的な差を、制度の深層から解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は「労使折半」で会社が半額負担するのに対し、国民健康保険は「全額自己負担」かつ前年の所得に応じて課税されるため負担感が重くなりやすい。
- 要点2:社会保険には追加保険料なしで家族を加入させられる「扶養制度」があるが、国民健康保険には扶養の概念がなく人数分の均等割が発生する。
- 要点3:病気休業時の「傷病手当金」や産休中の「出産手当金」は原則として社会保険のみの手厚い補償であり、独立や退職時は任意継続も含めた慎重な試算が必須となる。
【基礎知識】国民健康保険と社会保険の決定的な違い|加入対象と基本構造
日本の公的医療保険制度は、すべての国民がいずれかの医療保険に加入する「国民皆保険」を原則としています。しかし、その土台となるシステムは大きく2つに分かれています。
会社員や公務員、一定基準を満たす短時間労働者が加入するのが社会保険(健康保険)です。運営母体は中小企業が中心となる「全国健康保険協会(協会けんぽ)」や、大企業が自前で設立する「健康保険組合」などがあります。最大の特徴は、社会保険料の労使折半の仕組みです。毎月の給与明細から天引きされる健康保険料と同額を勤務先企業が支払っているため、加入者本人の実質的な負担は本来の半分で済んでいます。
一方、自営業者やフリーランス、農業従事者、無職の人などが加入するのが国民健康保険(国保)です。運営主体は各市区町村(および一部の業種別国保組合)であり、会社員のように保険料を肩代わりしてくれる雇用主は存在しません。そのため、算出された金額を自ら100%全額納める必要があります。この「加入母体」と「支払構造」の違いが、すべての損益分岐の根底にあります。
【保険料を比較】どっちが得?手取りを左右する算定方式と「税金が高い理由」
「会社を辞めて独立したら、保険料の請求額を見て青ざめた」という声が後を絶ちません。なぜ国民健康保険はこれほどまでに高いと感じるのでしょうか。その理由は、両者の保険料算定ロジックの違いに隠されています。
社会保険の保険料は、毎月の基本給や各種手当をベースにした「標準報酬月額」に一定の保険料率を掛けて算出されます。料率は都道府県や加入組合により多少前後するものの、およそ10%前後で推移しており、これを労使で折半するため自己負担率は約5%です。賞与からも同様に天引きされますが、上限が設けられています。
対照的に、国民健康保険は「前年の確定申告上の所得(総所得金額等)」を基準に計算される所得割に加え、世帯の加入人数に応じて均等にかかる均等割、世帯ごとに課される平等割(導入自治体のみ)、資産割などを組み合わせて保険料(国民健康保険税)を算出します。前年に会社員としてしっかり稼いでいた人が翌年に独立・退職した場合、前年の高い給与所得に対して満額の国保税が請求されるため、手取りが急激に圧迫される構造になっているのです。
具体的な試算として、年収500万円(単身・東京都内在住・40歳未満)のケースを比較してみましょう。
会社員の場合、健康保険料の年間自己負担額は約25万円程度(協会けんぽ・介護保険非該当)で済みます。同額を会社が負担しているためです。ところが、会社員から独立してフリーランスとなり、同水準の所得を維持した場合、国民健康保険料は市区町村の料率にもよりますが年間約45万〜50万円前後へと跳ね上がります。労使折半の恩恵が消滅するだけで、実質的な支出負担はほぼ倍増する計算です。純粋なコスト比較という観点では、同等の所得水準であれば社会保険のほうが圧倒的に得であるケースが大半を占めます。
【扶養制度の罠】国保に「扶養」がない理由と家族構成による損益分岐点
保険料の差をさらに広げる決定的な要因が、家族に対する「扶養制度」の有無です。
社会保険では、配偶者や子ども、親などの親族が一定の要件(年収130万円未満、60歳以上や障害者は180万円未満かつ被保険者の年収の半分未満など)を満たせば、何人でも被扶養者として追加保険料ゼロで加入させることができます。扶養家族が1人でも3人でも、被保険者本人の給料から引かれる保険料は1円も変わりません。
一方、国民健康保険には扶養という概念自体が存在しません。国民健康保険が世帯単位で課税される地方税(または保険料)の性質を持つためです。加入者全員に対して頭割りとなる「均等割」が課される仕組みになっており、生まれたばかりの乳幼児であっても1人あたり年間数万円の均等割保険料が発生します(未就学児に対する均等割の5割軽減措置などは導入されていますが、ゼロにはなりません)。
夫婦と子ども2人の4人家族を例に取ると、社会保険であれば夫1人の保険料負担だけで家族全員が保険証を持てます。しかし国民健康保険の場合、世帯主の所得割に加えて「家族4人分の均等割」が合算請求されます。家族が増えれば増えるほど、国民健康保険の負担感は雪だるま式に重くなるため、ファミリー層にとっては社会保険に身を置くメリットが極めて大きくなります。
【給付金格差】病気や出産のセーフティネット|傷病手当金と出産手当金の違い
毎月の保険料だけでなく、不測の事態に直面した際の保障水準にも見逃せない格差が横たわっています。窓口で支払う医療費の自己負担割合はどちらも原則3割(現役世代)で同じですが、現金給付のセーフティネットに決定的な断絶があります。
代表的なものが傷病手当金と出産手当金です。
社会保険の加入者が病気やケガで連続4日以上働けなくなった場合、通算1年6カ月間にわたり、休業前の給与のおよそ3分の2(直近12カ月の標準報酬月額平均の3分の2相当)が「傷病手当金」として非課税で支給されます。また、女性従業員が出産のために産前産後休業を取得した際も、同様に給与の約3分の2が「出産手当金」として支給されます。
しかし、国民健康保険には原則として傷病手当金も出産手当金も用意されていません。自営業やフリーランスが病気で長期入院したり、出産で仕事を休んだりした場合、公的な収入保障は実質ゼロになります(出産育児一時金50万円は両者とも支給対象です)。この「無収入リスク」を民間の就業不能保険や医療保険で自己防衛しようとすると相応の特約コストがかかるため、見えない保障価値まで含めると社会保険の優位性はさらに際立ちます。
【退職・独立時の選択肢】任意継続のメリット・デメリットと切り替え手続き
会社を退職して起業する人や転職活動に入る人が、最も頭を悩ませるのが「退職後の健康保険切り替え手続き」です。退職後の選択肢には主に以下の3つが存在します。
- 1. 勤めていた会社の健康保険を「任意継続」する
- 2. 住んでいる市区町村の「国民健康保険」に加入する
- 3. 家族(配偶者や親)の「社会保険の扶養」に入る
家族の扶養に入れる条件を満たしているなら、保険料負担がゼロになるため第3の選択肢がベストです。そうでない場合、国保と任意継続の2択で比較することになります。
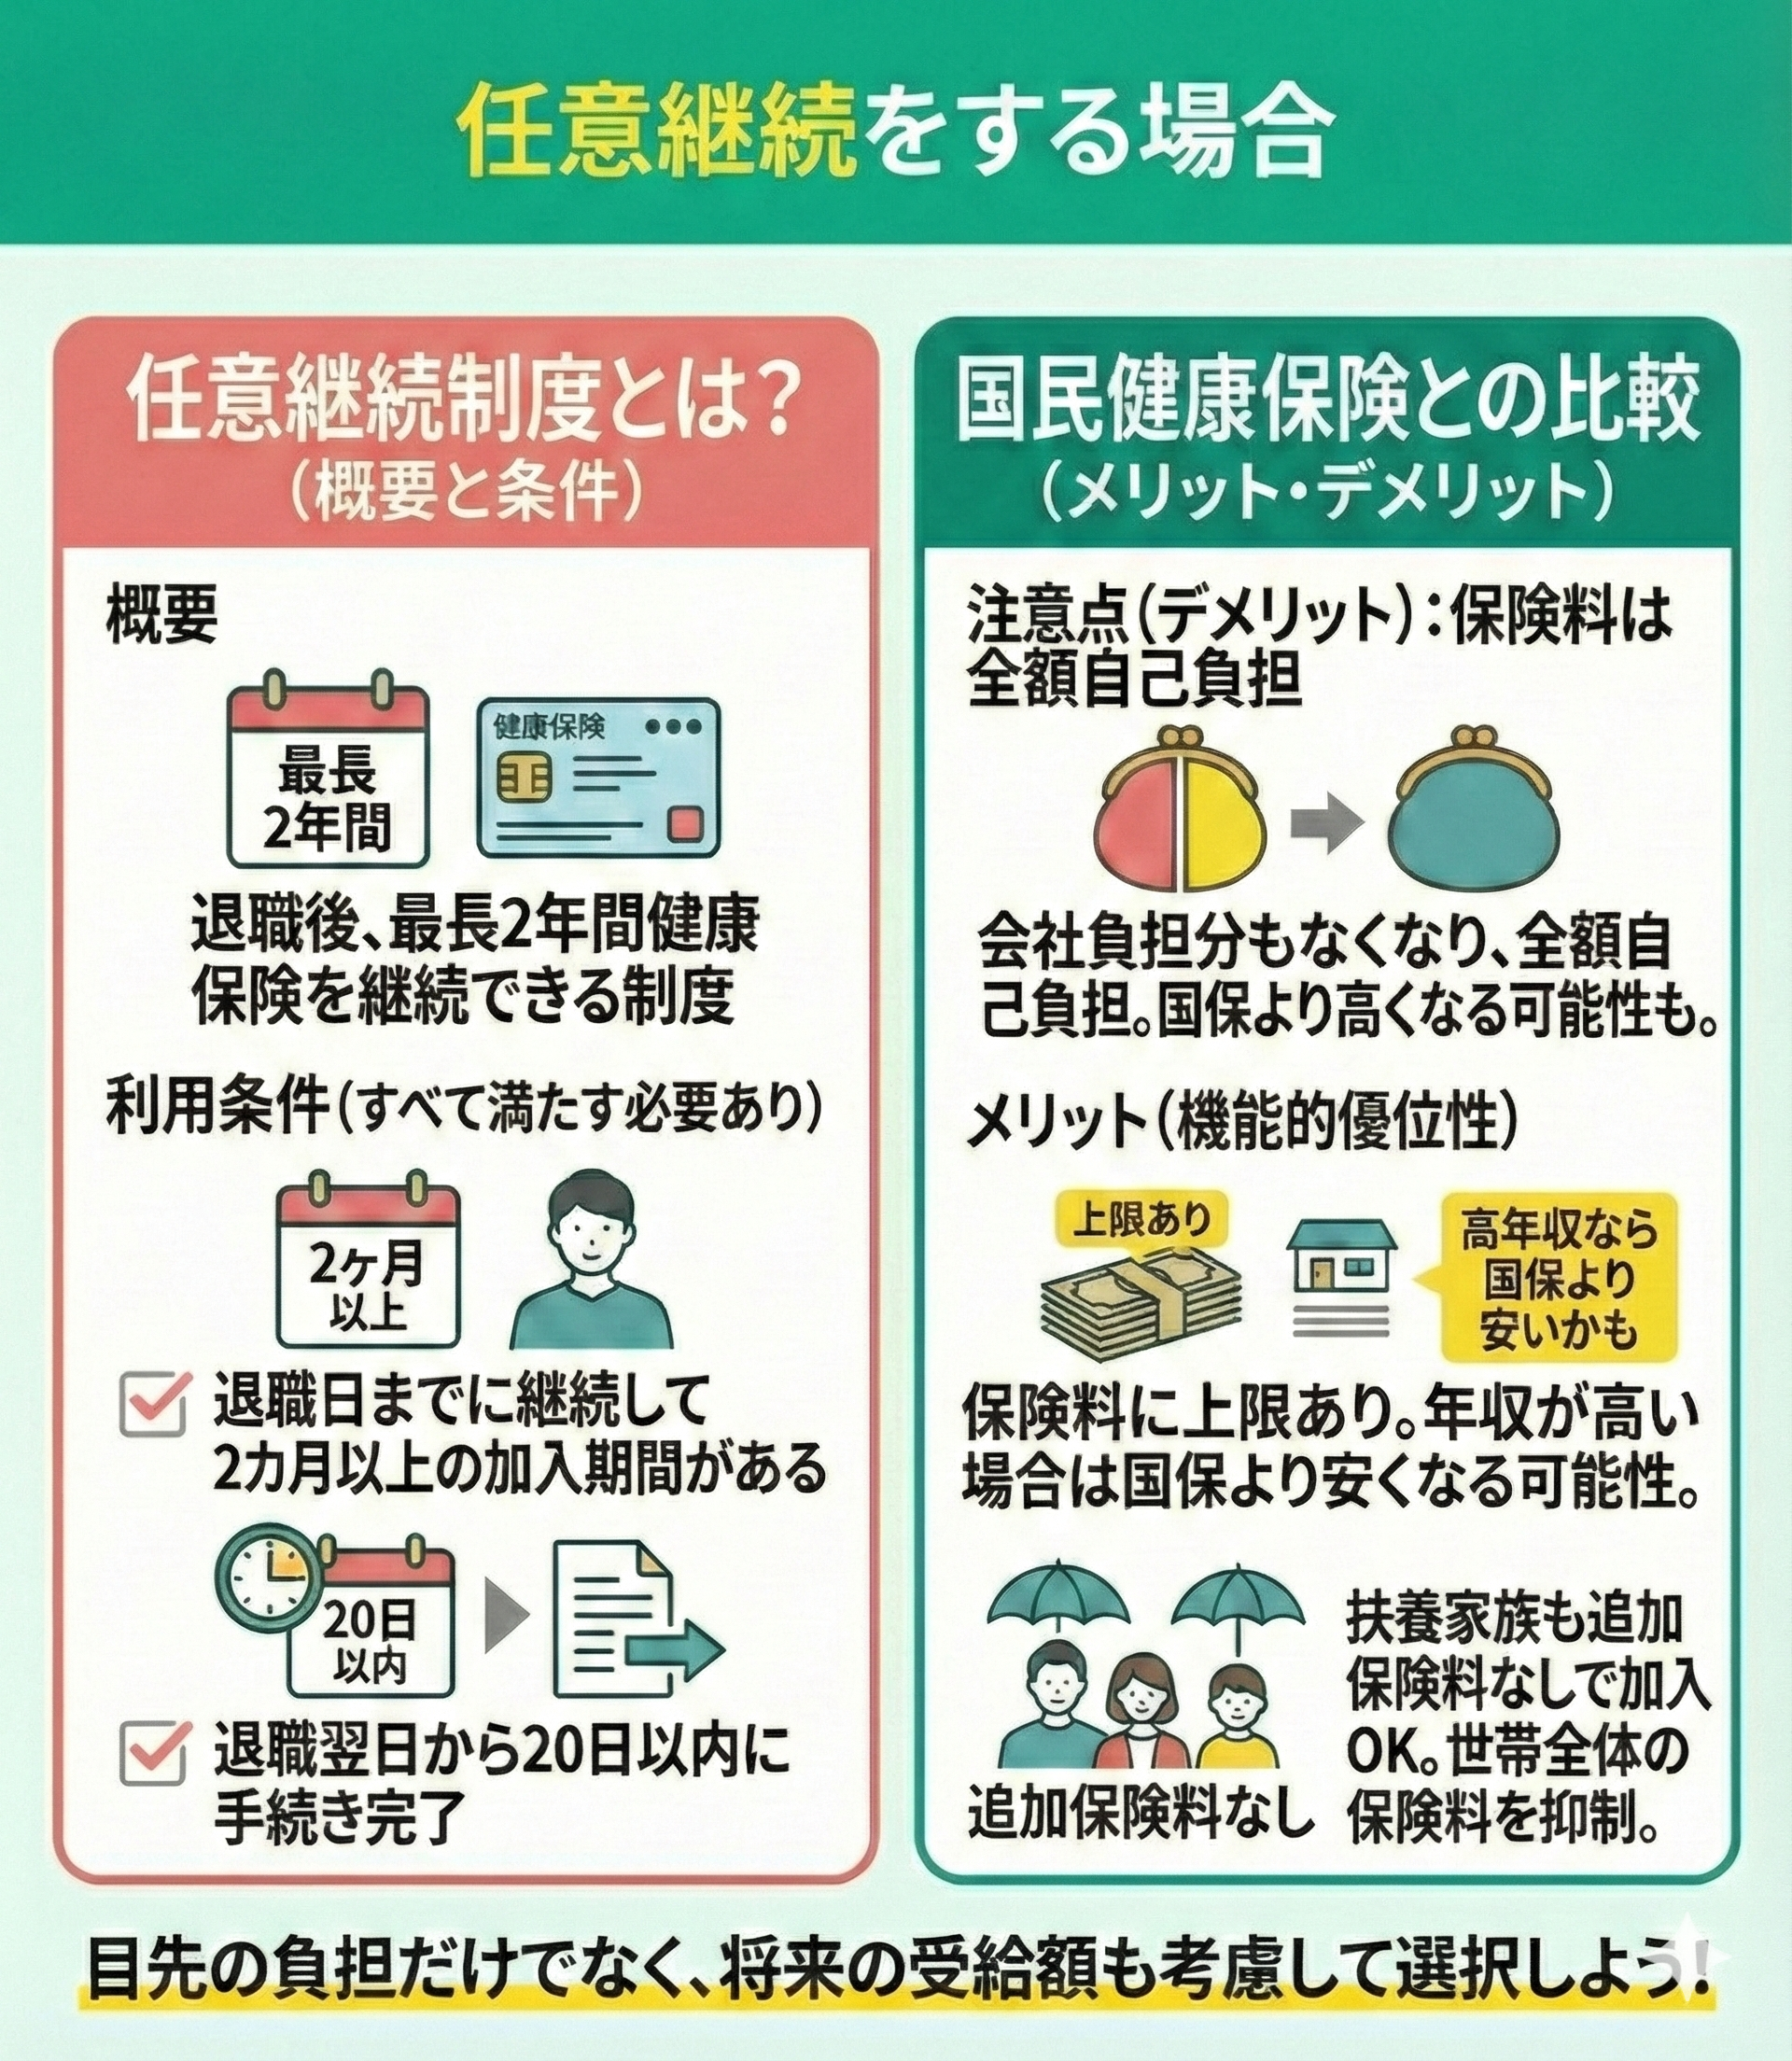
任意継続制度とは、退職前の健康保険に最長2年間そのまま加入し続けられる仕組みです。退職後は会社の折半負担がなくなるため、保険料は従来の自己負担額の2倍(全額自己負担)になります。一見すると負担が倍増して損に見えますが、任意継続の保険料には「全被保険者の平均標準報酬月額」等を基準とした法定上限額が定められています。
つまり、現役時代に高年収だった人は、上限額がストッパーとして機能するため、前年所得に応じて課税される国民健康保険に切り替えるよりも、任意継続を選んだほうが年間数十万円も安く抑えられるケースが多々あります。さらに、扶養家族がいる場合も追加保険料なしでそのままカバーできます。
ただし、任意継続には注意すべきデメリットもあります。退職日の翌日から20日以内に申請しないと権利を失う点や、保険料を1日でも納期限までに納め忘れると強制的に資格喪失となるシビアなルールが存在します。退職が決まったら、速やかに市区町村の窓口で国保保険料の試算を依頼し、任意継続の上限額と厳密に見比べることが必須のアクションです。
【2026年最新動向】社会保険適用拡大の本格化と働き方へのリアルな影響
現在、社会保険を巡る環境は歴史的な転換期を迎えています。年金制度改革および社会保険改革のロードマップに沿って進められてきた2026年の社会保険適用拡大により、企業規模要件の大幅な緩和や短時間労働者の加入義務化が本格化しています。
これまで「週20時間以上勤務」「月額賃金8.8万円以上」などの要件を満たしていても、従業員規模によって対象外となっていた小規模事業者まで網が広がったことで、パートやアルバイトとして働く数百万人規模の労働者が社会保険の対象へとシフトしつつあります。
扶養を抜けて社会保険に加入すると、額面の給料から保険料が天引きされるため、短期的には「手取りの減少」が生じます。しかし長期的な視点に立てば、将来受け取れる老齢厚生年金の上乗せや、万が一の際の障害厚生年金、遺族厚生年金、前述した傷病手当金といった強固なセーフティネットを、会社に半分費用を出してもらいながら手に入れることを意味します。目先の手取りだけにとらわれず、将来のキャッシュフローとリスク管理を天秤にかけた戦略的な働き方が求められています。
【国民健康保険と社会保険の違い】に関するよくある質問(FAQ)
Q1:会社を辞めたら、国民健康保険と任意継続のどちらが得か簡単に判断する方法はありますか?
A1:前年の年収が比較的高く(目安として年収500万〜600万円以上)、かつ扶養家族がいる場合は「任意継続」が得になる可能性が高くなります。任意継続には保険料の上限(各保険組合の規約による)が設定されているためです。逆に、単身者で前年年収がそれほど高くない場合や、退職後に急激に収入が落ち込む見込みがある場合は、市区町村の窓口で減免制度も含めて国保の試算を行い、比較することをおすすめします。
Q2:パート勤務で「年収の壁」を超えて社会保険に入ると大損すると聞きましたが本当ですか?
A2:月収8.8万円(年収約106万円)などのラインを超えて社会保険に加入した直後は、健康保険料と厚生年金保険料が引かれるため、一時的に手取り額が減るいわゆる「働き損」の状態が生じることがあります。しかし、会社が保険料を折半負担してくれるうえ、将来受給できる年金額が増額され、病気休業時の傷病手当金も受給可能になります。国もキャリアアップ助成金などを通じて手取り減少を穴埋めする支援策を講じており、単純な損失とは言えません。
Q3:国民健康保険料が高すぎて払えない場合、安く抑える方法はありますか?
A3:倒産・解雇・雇い止めなどの非自発的失業の場合、申請により前年の給与所得を30/100として計算する大幅な軽減措置が受けられます。また、特定のクリエイティブ職や士業、建築業などの自営業であれば、地域自治体の国保ではなく、業種別の「国民健康保険組合(文芸美術国民健康保険組合など)」に加入することで、所得にかかわらず定額の保険料に抑えられる場合があります。
まとめ:制度の違いを正しく見極めて賢い選択を
国民健康保険と社会保険は、単に「自営業か会社員か」という所属の違いにとどまらず、保険料の計算ロジック、労使折半の有無、家族の扶養制度、休職時の給付金に至るまで、根本的に設計思想が異なる制度です。
同等の所得水準であれば、会社が半分を負担し、扶養家族も追加費用なしで包括できる社会保険のほうが、トータルコストおよび保障の手厚さの両面で有利であることは動かしがたい事実です。しかし、退職や独立に際しては「任意継続」の活用や「業種別国保組合」の検討など、知っているだけで出費を劇的に圧縮できる防衛策も用意されています。
制度改革が一段と加速する2026年だからこそ、ご自身の働き方や世帯構成、ライフプランに合わせて各制度をシミュレーションし、最も手元資金と生活防衛のバランスが取れる最適な選択肢を見極めていきましょう。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。