利息と利子の違いとは?もらう・払うの真相と2026年の金利新常識
銀行口座の明細に印字される「お利息」の文字を見て、「預金でもらえるお金なのに、なぜ利子ではなく利息と書かれているのだろう」と疑問を抱いた経験はないでしょうか。日常生活では「お金を借りた時に払うのが利息、預けた時にもらえるのが利子」という俗説が広く浸透していますが、金融機関の実務や法的な定義に照らし合わせると、この認識は必ずしも正確ではありません。
日本銀行によるマイナス金利解除から時間が経過した2026年現在、長らく続いたゼロ金利時代は完全に幕を閉じ、私たちの預金残高や各種ローンには日々ダイナミックに金利が反映されています。お金にかかわる言葉の定義を曖昧なままにしておくと、思わぬ契約トラブルや税金の手続きで足元をすくわれかねません。ビジネスや資産形成の現場で恥をかかないために、利息と利子の本質的な違いから、実生活に直結する最新の金利知識までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「もらう時は利子、払う時は利息」はあくまで慣習的なイメージであり、学術・金融・法的にはどちらも「元本に対する対価」として基本的に同義。
- 要点2:銀行実務では預金に対しても「利息」と呼び、法律(民法・利息制限法)でも原則「利息」に統一されている一方、税法上は「利子所得」と定義される。
- 要点3:2026年の金利上昇局面では、単利・複利の計算差や実質年率の把握が家計防衛と資産運用の成否を分ける決定的な要素となる。
【真相解明】「もらう時は利子、払う時は利息」説は本当か?
一般的に広く信じられているのが、「借金の返済で上乗せして払うのが利息、銀行預金などでお金を貸して受け取るのが利子」という使い分けのルールです。国語辞典などを引いても、便宜上そのような用例解説が載っているケースが少なくありません。しかし、経済や金融の現場を取材すると、この二分法は一面的な俗説にすぎないことが浮き彫りになります。
本質において、利息と利子は「元本を利用したことに対する対価(レンタル料)」という同一の経済的実態を指しています。借り手側から見れば「利用料の支払い」であり、貸し手側から見れば「運用益の受取」となりますが、お金そのものの性質が変わるわけではありません。
では、なぜ世間では「もらう=利子」「払う=利息」という印象が定着したのでしょうか。大きな要因は、郵便貯金(現在のゆうちょ銀行)が歴史的に預金者へ支払う対価を「利子」と呼んでいたことや、日常会話で「借金の利息で首が回らない」といったネガティブな文脈に「利息」という言葉が多用されてきた点にあります。言葉が持つ情緒的なイメージが先行した結果、支払う負担を「利息」、得られる果実を「利子」と呼び分ける感覚が一般に定着したのが実情です。
法律と銀行実務で見る「利息と利子の使い分け理由」
感情論や日常のニュアンスを排した公的な世界では、明確な基準に基づいて用語の使い分けが行われています。最も顕著なのが、銀行窓口や契約書類における表記です。
普段利用しているメガバンクやネット銀行の通帳、取引明細書を確認すると、普通預金や定期預金に付与されるお金は「受取利息」や「預金利息」と記載されています。「もらうお金=利子」という通説に反し、銀行預金の現場では預入者に対しても一貫して「利息」という用語が使われているのです。これは、銀行実務の土台となる日本の法律体系が「利息」という言葉を基本概念として採用していることに起因します。
| 分野・文脈 | 使われる主な表記 | 具体例と背景 |
|---|---|---|
| 銀行・金融実務 | 預金利息、借入金利息 | 預金通帳の明細、住宅ローンやカードローンの金利表記 |
| 民法・商法 | 利息(金銭債権の対価) | 法定利息、遅延損害金、利息制限法などの成文法 |
| 税法・確定申告 | 利子所得 | 預貯金や公社債から生じる利益に対する所得区分 |
| 旧郵便貯金・公社債 | 貯金利子、債券利子 | 歴史的経緯や「クーポンの受取」を表す伝統的な慣習 |
会計上の仕訳においても、企業は資金の借入に伴う支払いを「支払利息」、預金や貸付金から生じる受取を「受取利息」として処理します。一方で、税法においては所得税法第23条により「利子所得」という固有の用語が定められており、税金の分野に限っては「利子」が正式名称となります。つまり、相手が金融機関や弁護士であれば「利息」、税務署や確定申告の書類であれば「利子」を使うのが、ビジネスパーソンとして最も正確な振る舞いです。
【混同注意】「金利」と「利息」の違い・年利と実質年率の落とし穴
利息と利子の違いを整理する上で、多くの人がさらに混同しやすいのが「金利」という言葉です。ニュースや金融商品の広告では「金利」「利息」「利率」が入り乱れて使われますが、それぞれの役割は明確に分かれています。
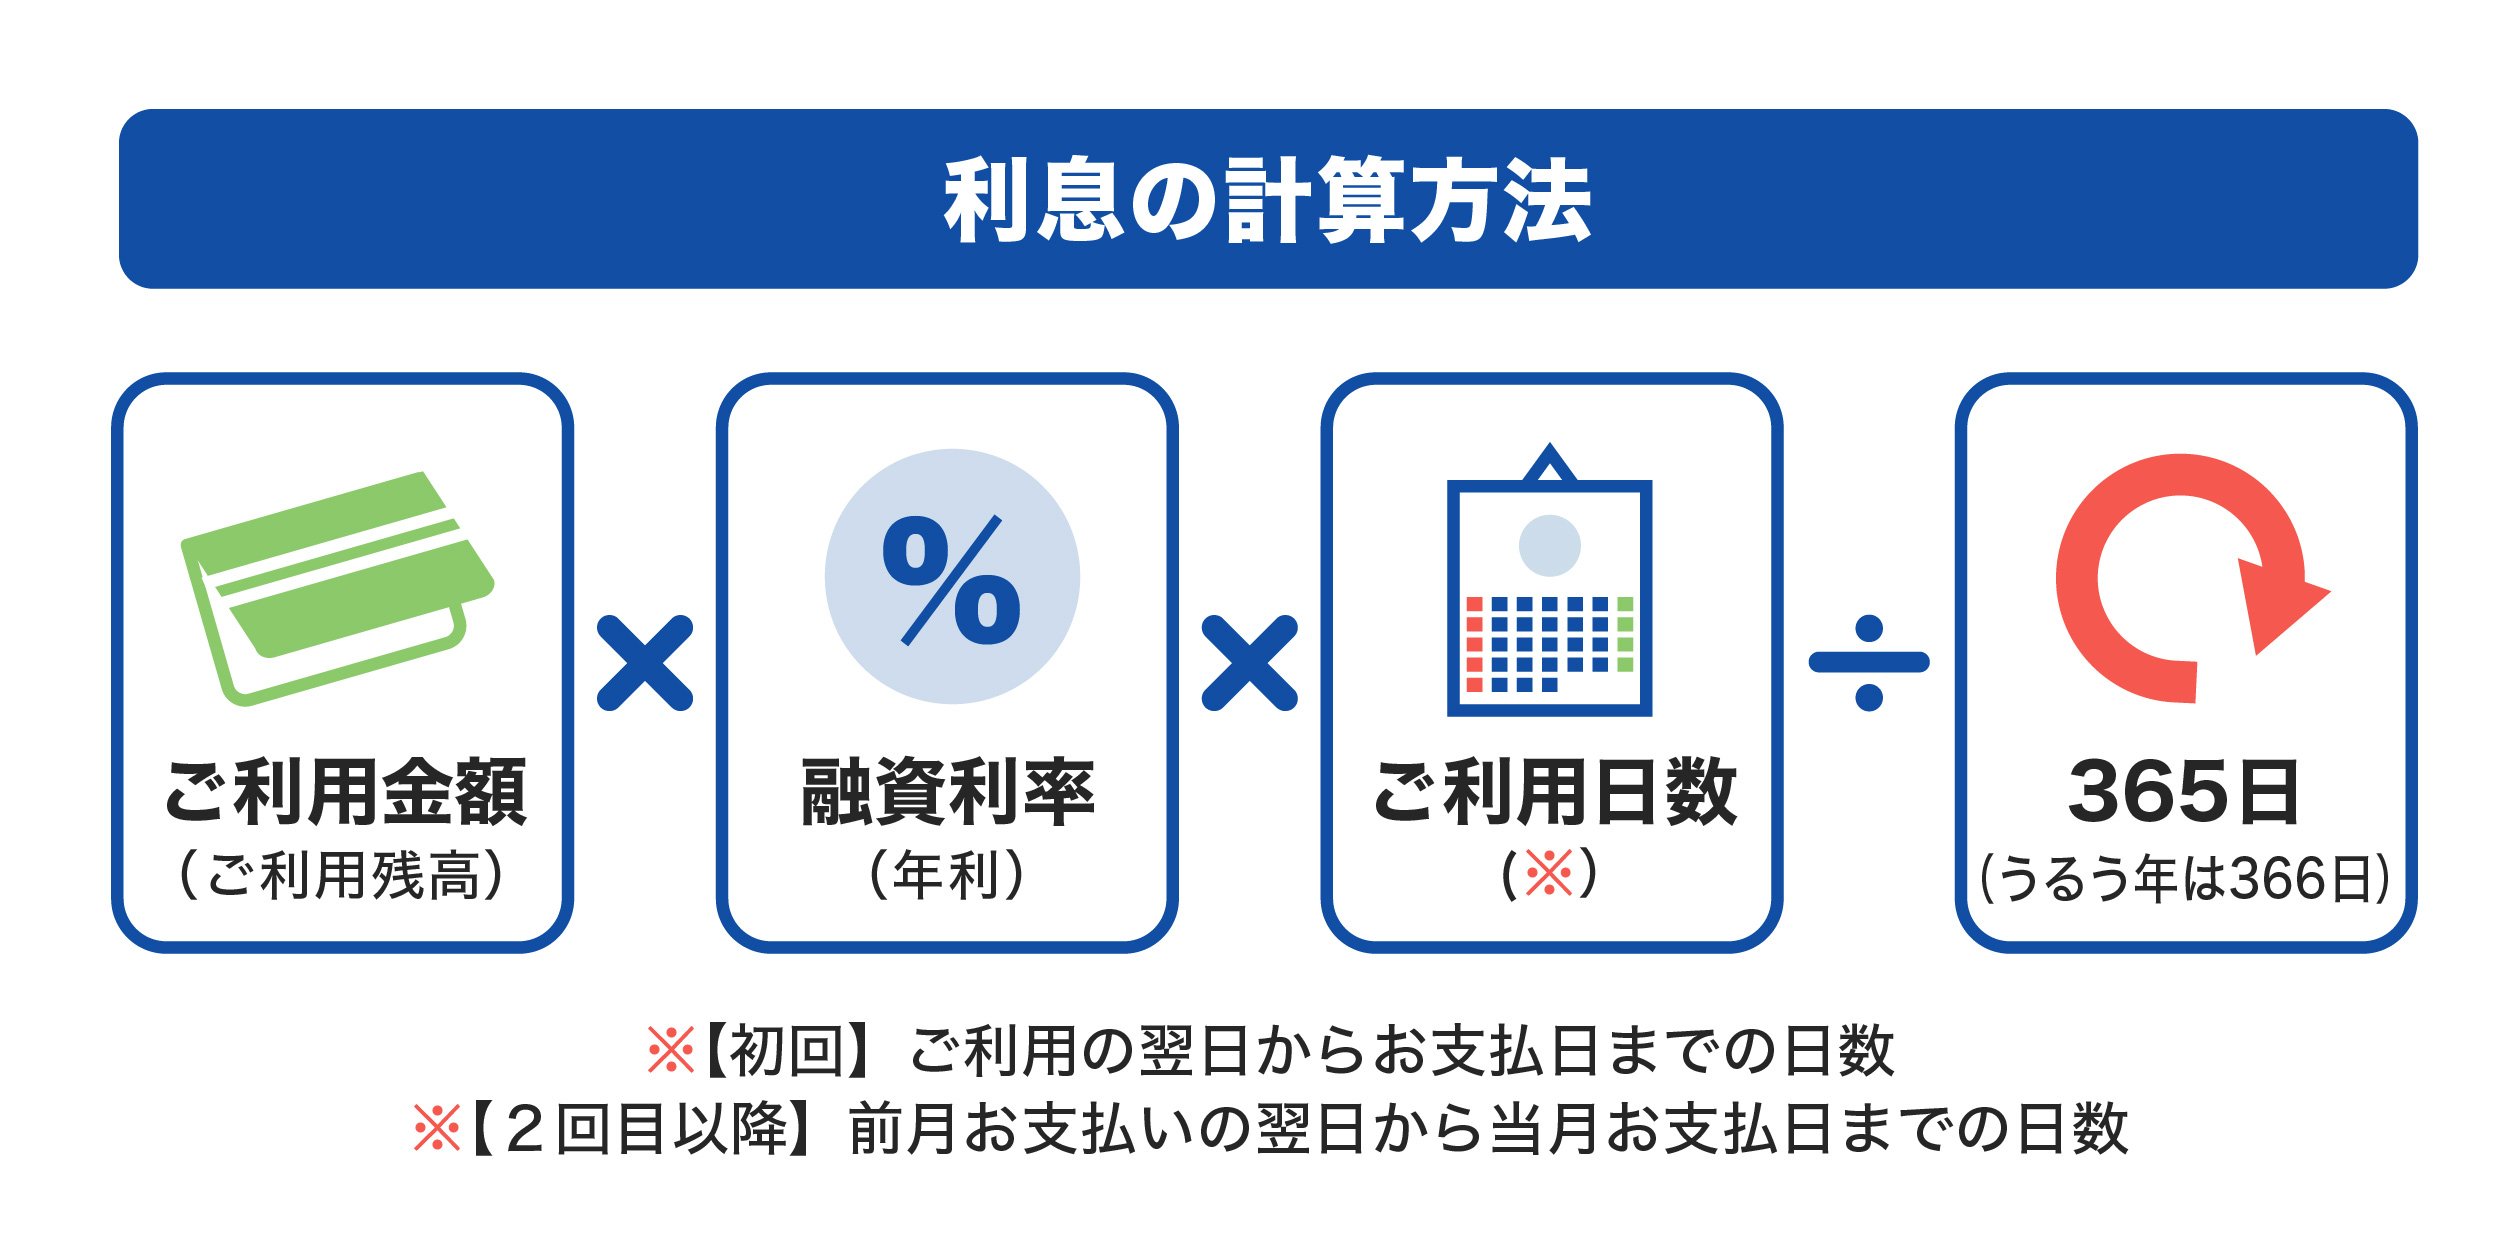
端的に言えば、「金利(利率)」は計算の基準となる比率(%)であり、「利息(利子)」はその比率を掛け合わせて実際に発生する金額(円)を指します。たとえば、「元金100万円に対して金利年2.0%が適用され、1年間で2万円の利息を受け取った」という表現が正しい構図です。
さらに注意を払うべきは、ローンを組む際に提示される「年利(表面金利)」と「実質年率」の決定的な格差です。
表面的な年利は純粋に元本に対する年間の利息比率を示すだけですが、住宅ローンやマイカーローン、カードローンなどの契約では、保証料、事務手数料、印紙代などの諸費用が別途発生します。これらの諸経費をすべて金利計算に組み込み、借入期間全体で実質的に負担する年間総コストを割り出した指標が「実質年率」です。表面年利だけを見て安易に契約を結ぶと、手数料を含めた返済総額が想定を大きく上回る事態に陥りかねません。
利息制限法の上限金利と消費貸借契約の法的ルール
お金の貸し借りを行う「金銭消費貸借契約」において、貸し手が利息をいくらでも自由に設定できるわけではありません。借り手を過度な負担から保護するため、日本では「利息制限法」によって借入元本に応じた上限金利が厳格に定められています。
法律で定められている上限利率は以下の3段階です。
- 元本が10万円未満の場合:年20.0%
- 元本が10万円以上100万円未満の場合:年18.0%
- 元本が100万円以上の場合:年15.0%
万が一、これを超える利率を設定して契約を結んだとしても、超過部分の利息の合意は法的に無効となります。さらに、貸金業法や出資法による規制も重層的に敷かれており、年20.0%を超える金利での貸付は刑事罰の対象です。知人同士の個人的な貸し借りであっても消費貸借契約のルールは適用されるため、法的根拠のない法外な利息要求には一切応じる必要がありません。
利子所得の税金と確定申告|預金利子から天引きされる20.315%の仕組み
預金利息や債券の利子を受け取った際、額面通りの金額がそのまま手元に残るわけではありません。日本国内で個人が受け取る預貯金の利子は、税法上で「利子所得」に分類され、所得税・復興特別所得税・住民税の課税対象となります。
具体的には、以下の税率が一律で課されます。
- 所得税:15%
- 復興特別所得税:0.315%(2037年12月31日まで)
- 地方税(住民税):5%
- 合計:20.315%
この利子所得は「源泉分離課税」という方式が採用されています。利息が口座に振り込まれる瞬間に、金融機関があらかじめ20.315%分を差し引いて国や自治体に納付するため、預金者自身が原則として確定申告を行う必要はありません。確定申告の手間がかからない利便性がある反面、給与所得が少なくて基礎控除が余っている場合などでも、一度引かれた利子税の還付を受けることは制度上不可能です。
【2026年最新シミュレーション】マイナス金利解除後の影響と単利・複利の差
日本銀行が異次元緩和の枠組みを改め、金利のある世界へと完全に舵を切った2026年、家計における利息・利子の計算はかつてない重要性を持っています。大手銀行の普通預金金利や定期預金金利が引き上げられ、わずかな元本でも「お金がお金を生む」サイクルが実感できるようになりました。
ここで資産形成のスピードを劇的に左右するのが、「単利」と「複利」の計算構造です。
単利は、最初に預けた「元本だけ」に対して利息が付く仕組みです。一方、複利は、一定期間ごとに発生した利息を元本に組み入れ、「増えた元本全体」に対して次の利息が計算されます。期間が長くなればなるほど、両者の格差は雪だるま式に拡大していきます。
元本500万円を、現在の市場環境を意識した年利1.5%で運用した場合の資産推移をシミュレーションしてみましょう(税引前計算)。
| 運用期間 | 単利運用(元利合計) | 1年複利運用(元利合計) | 金額の差 |
|---|---|---|---|
| 3年後 | 522万5,000円 | 約522万8,380円 | +3,380円 |
| 10年後 | 575万0,000円 | 約580万2,700円 | +5万2,700円 |
| 20年後 | 650万0,000円 | 約673万4,300円 | +23万4,300円 |
金利が低かった時代には誤差のように感じられた複利の効果も、金利水準が上昇した現在の局面では、10年・20年のスパンで数十万円単位の資産格差となって跳ね返ってきます。預入先の金融商品を選ぶ際は、単に提示された金利の数字だけでなく、複利周期(半年複利・1年複利など)の条件にまで目を配ることが賢明な資産防衛の鉄則です。
【利息 利子 違い】に関するよくある質問(FAQ)
Q1:ビジネスメールや公の書類では「利息」と「利子」のどちらを使うのがマナーですか?
A1:原則として「利息」を使用するのが最も安全で一般的です。金融取引や契約関係、社内稟議などのビジネスシーンでは、法律や銀行実務の標準である「受取利息」「支払利息」に準拠した表現が推奨されます。ただし、税金関連の書類や公社債の配当を指す文脈では「利子」と記載するのが自然です。
Q2:銀行預金でもらえるお金を通帳で「お利子」と書かないのはなぜですか?
A2:銀行という金融機関が、民法上の金銭消費寄託契約に基づいて利息を計算・処理しているためです。預金は法的に「顧客が銀行に資金を貸し出し、銀行がその対価を支払っている」構図となるため、民法の規定に沿って一貫して「預金利息」と表記されます。
Q3:住宅ローンの返済負担を抑えるには金利と利息のどちらに注目すべきですか?
A3:提示された金利の低さだけでなく、最終的に支払う「利息の総額(実質的な返済総額)」に注目してください。元利均等返済か元金均等返済か、また保証料や繰り上げ返済手数料などの諸費用を含めた実質年率がどうなっているかによって、同じ表面金利であっても総利息負担額は大きく変動します。
まとめ:金利ある世界を生き抜くマネーリテラシーの新基準
「利息」と「利子」という一対の言葉は、長年の慣習によって「支払うもの」と「受け取るもの」というイメージで捉えられがちでした。しかしその内実を紐解くと、法律や銀行実務では原則として「利息」、税務の世界では「利子」と定義されており、本質的には同じ金融価値の表裏であることが分かります。
金利の変動が生活やビジネスを直撃する時代を迎えた今、用語の正しい理解は単なる雑学にとどまりません。年利と実質年率の構造を見抜き、単利と複利の破壊力を計算できる知識こそが、負債のリスクを最小限に抑え、資産を堅実に育てるための強力な武器となります。目先の数字に惑わされることなく、契約の背景にある法的なルールと金利のメカニズムを冷静に見極めていく姿勢が求められています。 (出典: 利息 利子 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。