森林環境税とは?年1000円上乗せの使途実態と批判の真相を解剖
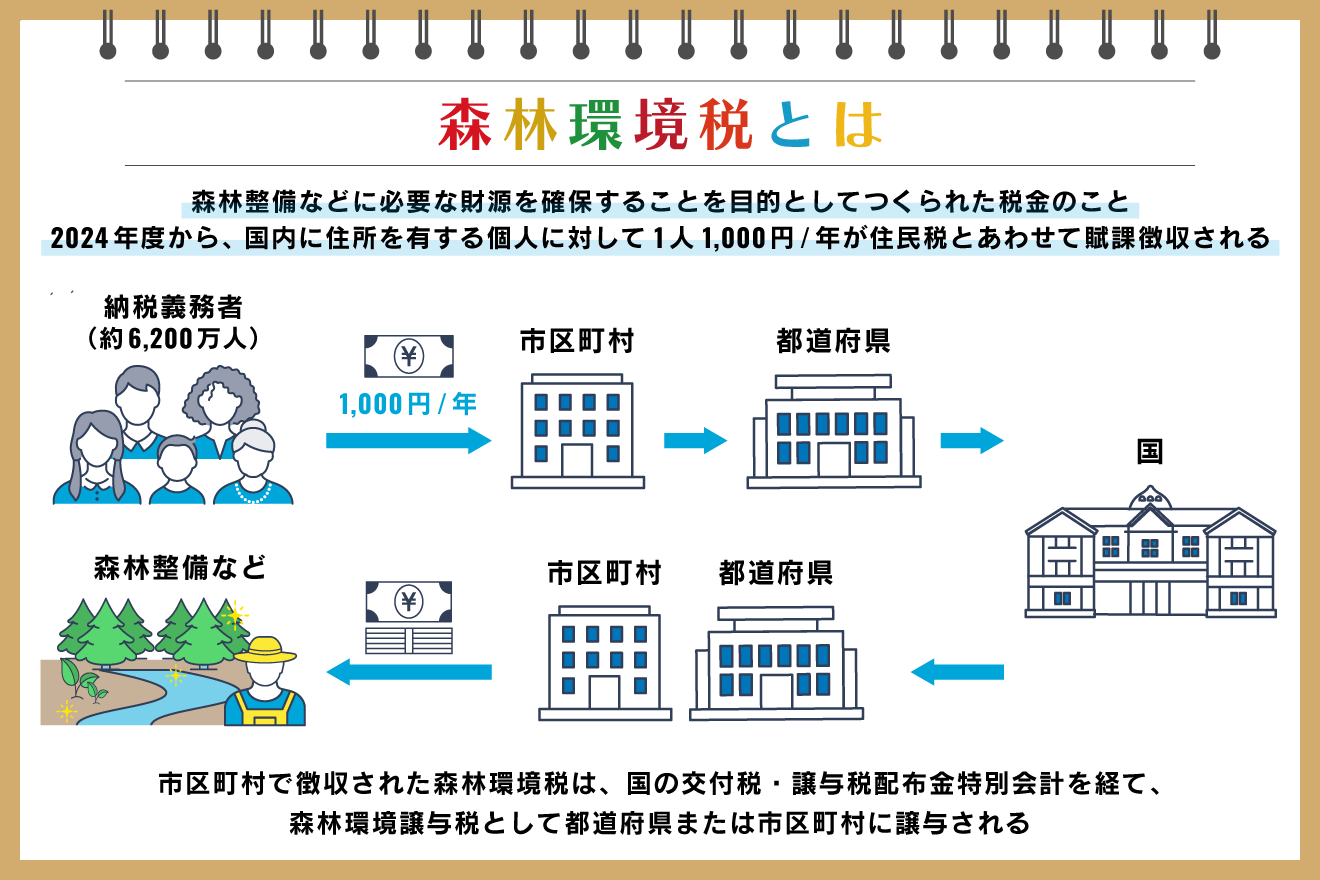
毎年6月に届く住民税の決定通知書や毎月の給与明細を確認した際、「森林環境税」という見慣れない項目を目にして疑問を抱いた方も多いのではないでしょうか。国内に住所を有する個人を対象に、国税として年額1,000円が住民税の均等割に上乗せされる形で徴収されている税金です。
温室効果ガス削減や森林整備を名目に導入されたこの制度ですが、実は「都市部への配分偏重」や「地方自治体の独自税との二重課税感」など、制度設計を巡る議論が絶えません。制度の基本的な仕組みから徴収対象者、気になる使い道の実態まで、知っておくべき真相を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:森林環境税は年額1,000円が住民税(均等割)に上乗せして徴収される恒久的な国税
- 要点2:復興特別住民税の終了と入れ替わりで始まったため負担増に気づきにくいが実質的な新税
- 要点3:集まった財源の配分基準や使い道を巡り都市部への偏重や使途不明金への批判が根強い
【仕組みをわかりやすく解説】森林環境税とは?年1000円徴収の基本概要
森林環境税は、地球温暖化防止や国土保全、水源涵養などを目的に、日本の森林整備に必要な地方財源を安定的に確保するために創設された国税です。総務省および林野庁が所管し、国内に住所を持つ個人に対して課税されます。
税額は年額1,000円(一律定額)で、市町村(東京23区は特別区)が個人住民税の均等割と併せて徴収します。徴収された税金は一度国庫へ納められた後、客観的な基準に基づいて「森林環境譲与税」として全国すべての市町村および都道府県に再配分される枠組みになっています。
課税の根拠となるのは、パリ協定に基づく温室効果ガス排出削減目標の達成や、全国各地で多発する土砂災害を防止するための森林整備(間伐や路網整備、人材育成など)の緊急性です。私有林人工林の多くが手入れ不足に陥っている現状を打破するための安定財源として位置付けられています。
給与明細のどこを見ればわかる?いつから引かれているのか徴収時期と確認法
森林環境税の徴収は2024年度(令和6年度)の住民税課税から本格スタートしました。会社員などの給与所得者の場合、毎年6月に支給される給与から翌年5月までの毎月の給与明細において、住民税の天引き額(特別徴収)の中に組み込まれています。
手元の書類で確認したい場合、毎年5〜6月頃に勤務先から配布される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」をチェックしてください。税額欄に「森林環境税」の独立した枠が設けられており、年額1,000円が記載されています。
自営業やフリーランスなどの普通徴収対象者の場合は、自治体から送付される「納税通知書」の明細欄で均等割と合算されている内訳を確認可能です。「増税された感覚があまりない」と感じる納税者が多いのは、東日本大震災の復興財源として2014年度から個人住民税均等割に上乗せされていた年1,000円(市町村民税500円・都道府県民税500円)が2023年度末で終了し、ちょうど入れ替わる形で森林環境税が導入されたためです。
「森林環境税」と「森林環境譲与税」は何が違う?導入経緯と先行交付のカラクリ
制度を理解する上で混同しやすいのが「森林環境税」と「森林環境譲与税」という2つの名称です。この2つは、徴収と配分の表裏一体の関係にあります。
森林環境税は国民一人ひとりから徴収する税金そのものを指し、森林環境譲与税は集めた財源を国から全国の地方自治体へ配分・交付する制度を指します。
導入の経緯において特徴的なのは、自治体側の森林整備準備を早急に進めるため、税の徴収開始(2024年度)に先駆けて2019年度(令和元年度)から森林環境譲与税の交付が先行して始まった点です。国民からの徴収が始まるまでの5年間は、国の財政投融資特別会計の借入金を財源として自治体へ資金が配分されていました。現在の徴収分は、この借入金の返済と新たな交付金の原資に充てられています。
誰が払って誰が免除される?非課税の対象者条件と減免申請の方法
森林環境税は原則として住民税が課税されるすべての人に課されますが、一定の所得基準を下回る場合などは非課税となります。非課税基準は個人住民税の均等割が非課税となる条件と完全に同一です。
具体的には、以下に該当する方は森林環境税が課税されません。
- 生活保護法の規定による生活扶助を受けている方
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与収入なら204万4,000円未満)の方
- 前年の合計所得金額が自治体ごとの基準所得以下の単身者・扶養親族を持つ方
また、災害によって住宅や家財に甚大な損害を受けた場合や、失業・病気によって所得が激減して生活が著しく困窮した場合などには、自治体の条例に基づき税額の免除または減額を受けられる減免制度が用意されています。減免を受けるには、納期限までに市区町村の税務窓口へ申請書や証明書類を提出して審査を受ける必要があります。
なぜ批判が殺到したのか?都市部への偏重配分と「地方独自税との二重課税」問題
森林整備という大義名分を掲げながら、導入当初から現在に至るまでメディアや専門家から強い批判を受けているのが配分基準の不均衡と二重課税感の問題です。
森林環境譲与税の配分基準は「私有林人工林面積(50%)」「林業就業人口(20%)」「人口(30%)」の3要素で算出されます。しかし、人口比率が3割を占めているため、森林がほとんど存在しない東京23区や大都市圏に莫大な税金が配分される逆転現象が生じました。その結果、広大な森林を抱え人手不足に悩む山間部の過疎自治体への配分が相対的に少なくなるという矛盾が浮き彫りになったのです。
さらに、全国の30以上の都道府県では以前から独自に「森林環境税」「やまづくり県民税」「水源環境保全税」といった地方税(年額500円〜1,000円程度)を住民税に上乗せして徴収してきました。ここに国の森林環境税が重なることで、実質的に「森林保全を名目とした税金の二重取りではないか」という納税者の不信感を招く要因となっています。
集めた税金は何に使われている?森林環境譲与税の「使い道の実態」と最新見直し
配分された森林環境譲与税がどのように使われているのか、その使途の実態にも厳しい視線が注がれています。法律上、自治体は譲与税の使い道をインターネット等で公表することが義務付けられています。
山間部の自治体では、放置された人工林の間伐、境界明確化、高性能林業機械の導入支援などに活用されています。一方、多額の予算を受け取った都市部自治体では、森林整備の需要がないため「基金(貯金)として積み立てたまま放置される」事例や、「駅前広場の木製ベンチ設置」「公共施設の木質化(内装の木材張り)」「木育イベントの開催」など、本来の山林荒廃対策からかけ離れたPR目的の支出に偏るケースが相次ぎました。
こうした使途の形骸化に対する世論の批判を受け、国は人口割合の配分比率を引き下げ、より森林面積の広い自治体へ手厚く配分する見直しを行うなど運用の是正に着手しています。しかし、都市部から地方への木材利用連携やサプライチェーン構築が真に機能しているか、今後も徹底した使途の透明化とモニタリングが求められます。
【森林環境税とは】に関するよくある質問(FAQ)
Q1:住民税が急に上がったように感じないのはなぜですか?
A1:東日本大震災の復興財源として住民税均等割に年1,000円上乗せされていた「復興特別住民税」が2023年度末で終了し、2024年度から同額の「森林環境税(年1,000円)」が始まったためです。天引きされる総額が相殺され、見かけ上の金額変化が少なかったことが理由です。
Q2:すでに県独自の森林税を払っている地域でも、国の森林環境税は引かれますか?
A2:引かれます。都道府県が独自条例で課税している地方税と、国税である森林環境税は法的に別制度とみなされるため、両方が課税される地域にお住まいの方は実質的に両方を負担することになります。
Q3:使途に納得がいかない場合、支払いを拒否することはできますか?
A3:法律(森林環境税及び森林環境譲与税に関する法律)に基づいて課される国税であるため、個人の意志で支払いを拒否することはできません。未納のまま放置すると、通常の住民税と同様に督促や延滞金の加算、財産差し押さえなどの滞納処分対象となります。
まとめ:山林再生と納税者の納得感をつなぐ今後の課題
森林環境税は、激甚化する自然災害への備えやカーボンニュートラル実現のための森林管理を支える重要な財源です。全国民が毎年1,000円を負担するからこそ、その原資が真に支援を必要としている山間地の現場へ行き届いているかが厳しく問われます。
自治体の基金積立の解消や木材利用の実効性向上など、制度の適正運用に向けた議論は続いています。私たちが納めた税金が適正に使われているか、各自治体が公開している使途報告書に関心を持ち、チェックし続ける姿勢が重要です。 (出典: 森林 環境 税 と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。