【2026最新】受験生チャレンジ支援の返済免除条件と審査落ち理由
物価高や教育費の高騰が家計を直撃するなか、受験期を迎えた子どもの塾代や受験料の負担に頭を抱える保護者は少なくありません。そうした家庭を支える東京都の手厚いセーフティネットとして注目されているのが「受験生チャレンジ支援貸付事業」です。
塾代や受験料を無利子で借りられるだけでなく、所定の学校へ合格・進学すれば借入金全額の返済が免除されるという画期的な制度となっています。2026年現在の最新要件、所得制限の年収目安、見落としがちな審査落ちの落とし穴まで、現場の最新取材をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:対象の高校・大学等へ進学することで、貸付を受けた塾代や受験料の返済が全額免除される。
- 要点2:世帯人数ごとの所得制限や資産要件があり、浪人生や中退者も一定条件下で対象に含まれる。
- 要点3:対象外の塾選びや書類不備、申請期限の遅れによる「審査落ち」を防ぐため、早めの窓口相談が必須。
【合格・進学で返済不要?】受験生チャレンジ支援貸付事業の仕組みと貸付限度額
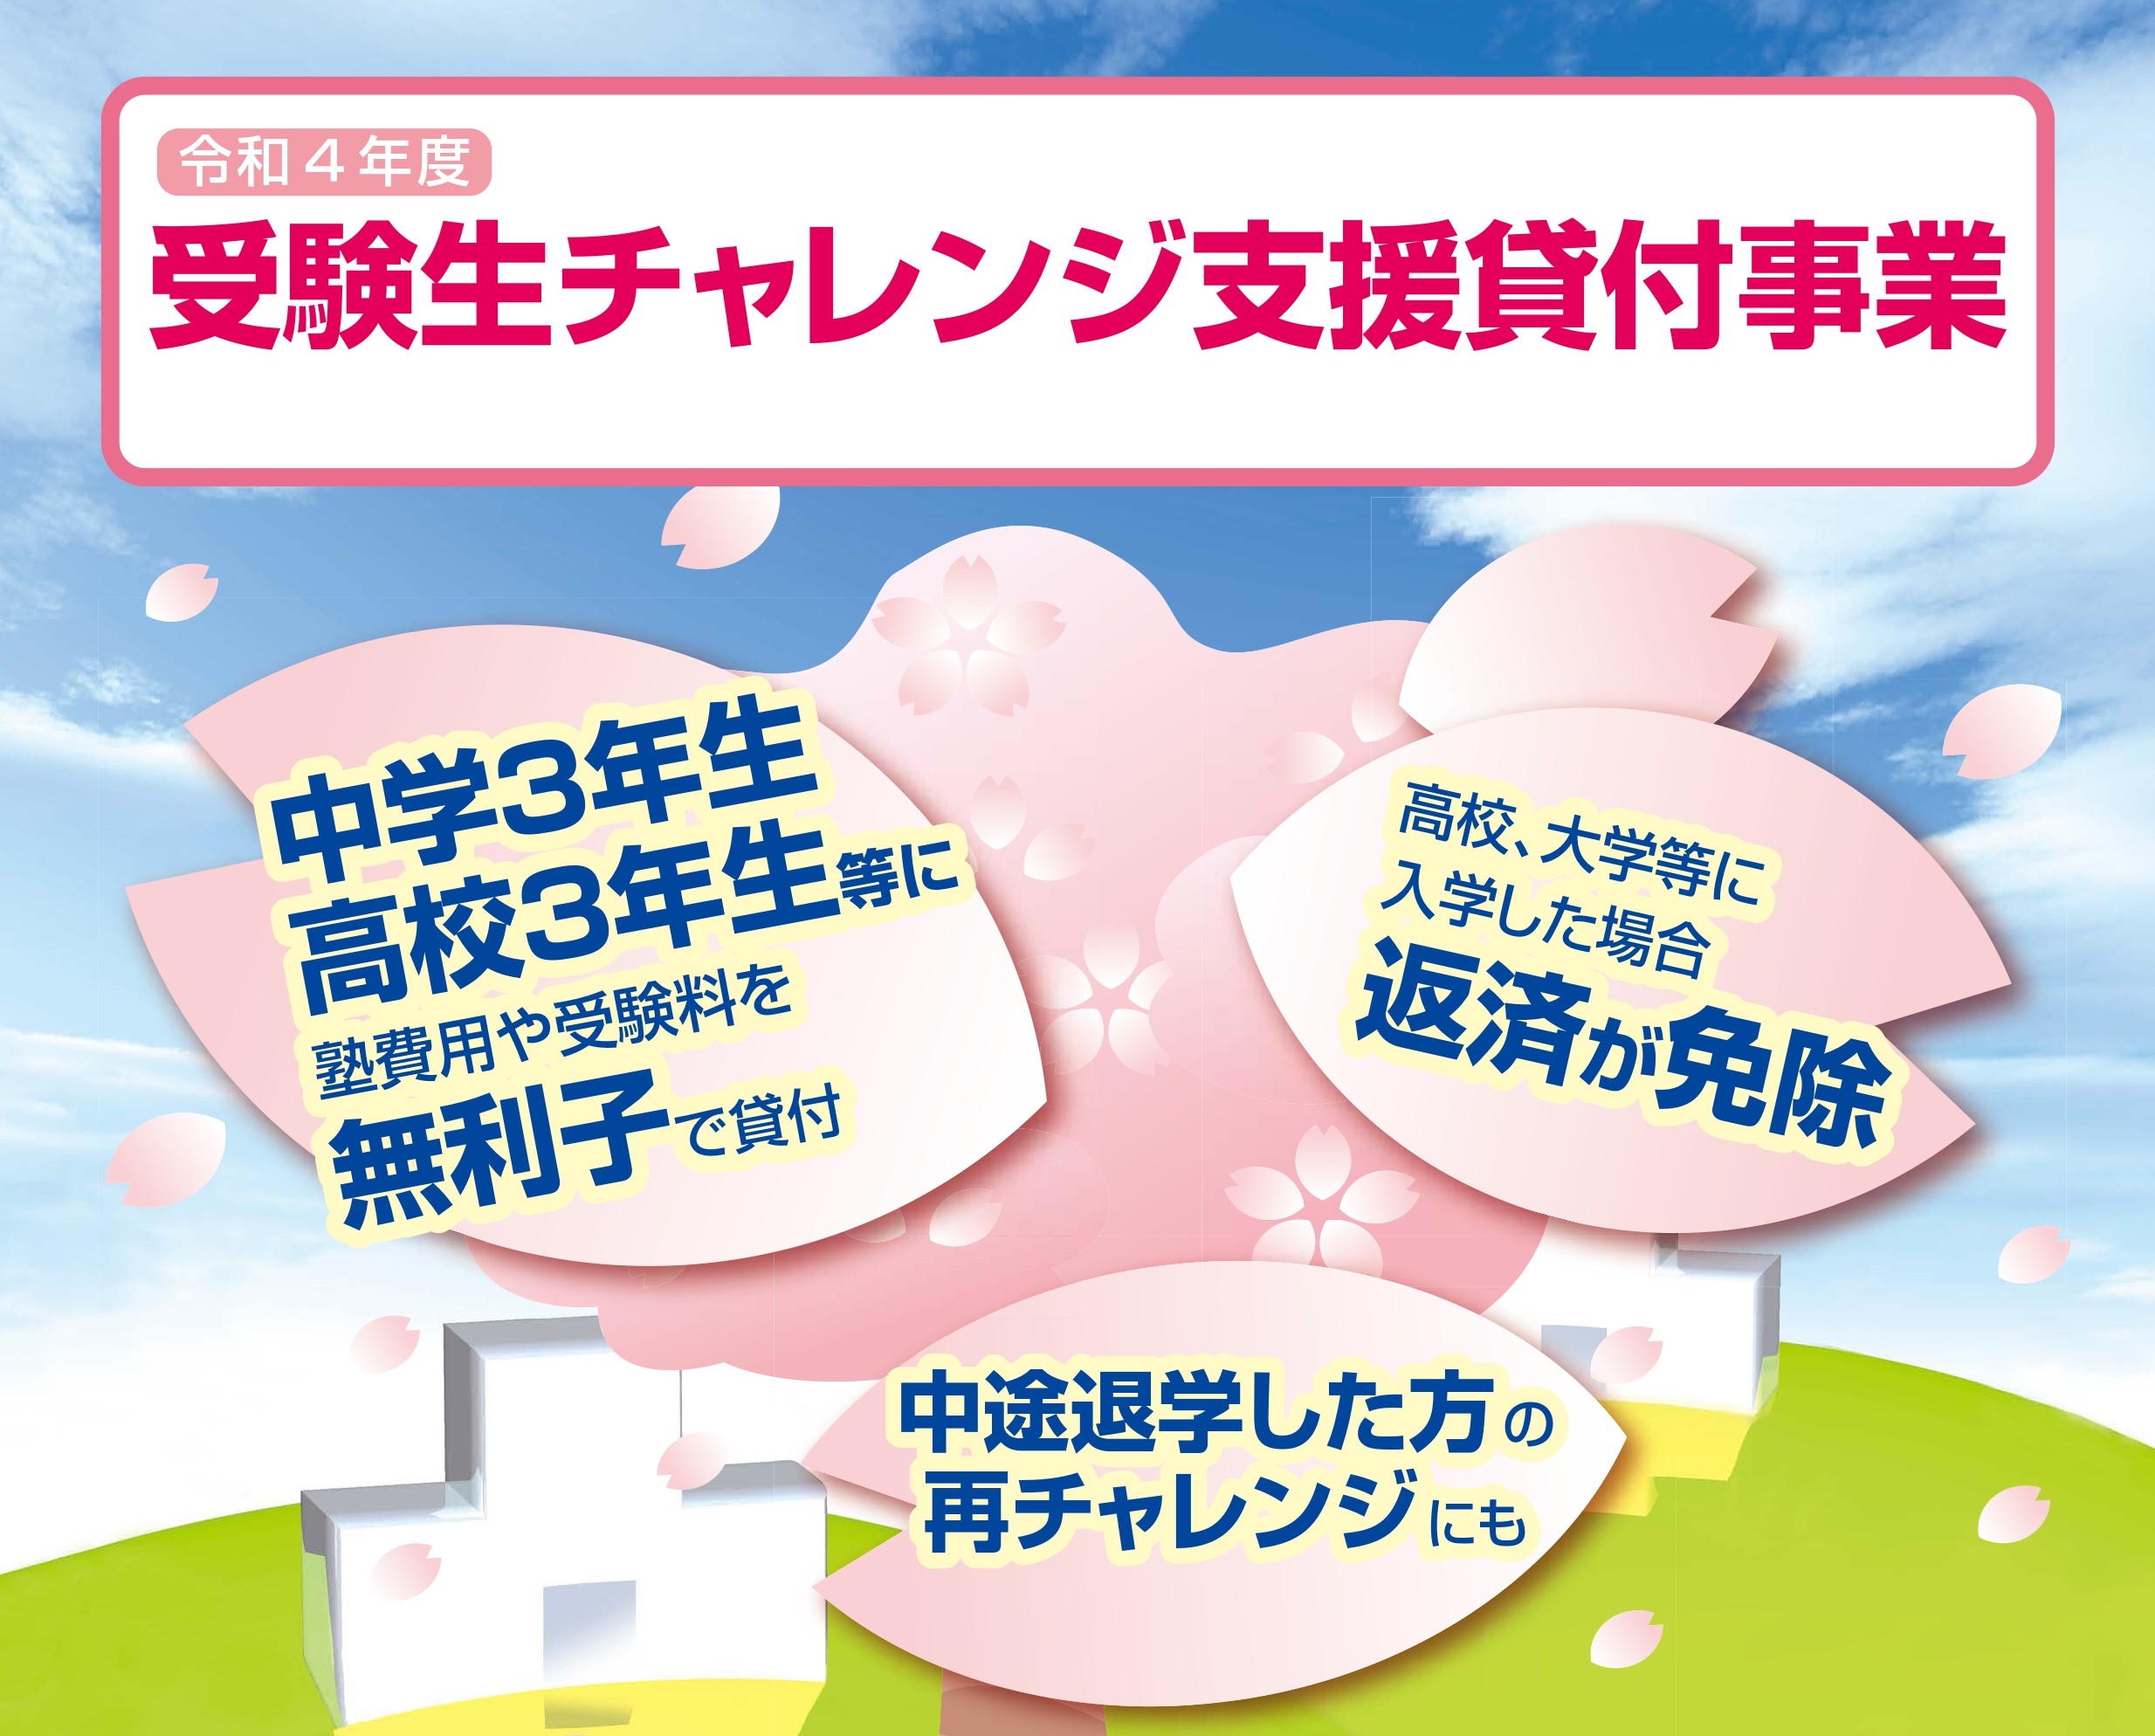
受験生チャレンジ支援貸付事業の最大の特徴は、一般的な教育ローンとは異なり「合格して進学すれば返済義務が免除される」点にあります。実質的な給付型奨学金に近い性質を持ちながら、名目上は無利子貸付として運営されている東京都独自の支援策です。
支援の柱は「学習塾等受講料」と「受験料」の2種類に分かれており、それぞれ以下の貸付限度額が設定されています。
【貸付限度額の内訳】
・学習塾等受講料:上限20万円(中学3年生・高校3年生等ともに同額)
・高校受験料:上限2万7,400円(1校あたりおよび複数校受験の実費対応)
・大学等受験料:上限8万円(大学・短大・専修学校等の受験料実費)
貸付金は無利子で交付され、進学先への入学が確認された段階で所定の免除申請を行えば、返済義務が正式に免除されます。万が一進学できなかった場合でも、据置期間を経て無理のない範囲での分割返済(無利子)が可能です。
【2026年最新の年収目安】所得制限と対象世帯のクリア条件
本事業を利用するには、世帯収入が一定基準以下である必要があります。東京都内に原則1年以上在住していることや、世帯の保有資産が基準以下であることなどが基本条件です。
世帯人数に応じた総所得基準(年収の目安)は以下の通りです。
【世帯人数別の総収入・年収目安(給与所得者の場合)】
・2人世帯(ひとり親と子ども1人など):年収約300万円〜340万円以下
・3人世帯(両親と子ども1人など):年収約380万円〜400万円以下
・4人世帯(両親と子ども2人など):年収約440万円〜460万円以下
・5人世帯(両親と子ども3人など):年収約500万円〜520万円以下
※自営業の場合は総所得金額(売上から必要経費を引いた額)で審査されます。また、世帯の預貯金等の金融資産が600万円以下であること、土地・建物を営業目的以外で過剰に保有していないことなども審査対象となります。
【浪人生も対象?】高校受験・大学受験の対象者要件と対象となる塾代の範囲
支援対象となるのは、中学3年生や高校3年生現役生だけではありません。制度の趣旨が「進学への再チャレンジ応援」にあるため、高校中退者や大学再受験の浪人生(過年度卒業生)も対象に含まれます。
ただし、浪人生の場合は「前年度に高校等を卒業した者」など年齢や卒業時期に制限が設けられているため、事前の確認が必要です。
また、塾代として認められる対象範囲にも規定があります。
【対象となる学習支援サービス】
・進学を目的とした民間の学習塾、予備校の授業料・入会金
・一定の基準を満たす通信教育や家庭教師サービスの受講料
※趣味の習い事や補習目的のみの教室、領収書や受講証明が発行されない個人間契約は対象外となります。
【審査落ちの落とし穴】申請で否決される典型的な理由と事前対策
返済免除という極めて有利な制度である反面、申請書類の厳格さや要件確認で審査落ち(否決)となるケースも散見されます。現場の窓口で多く見られる主な理由は以下の3点です。
1. 世帯合算での所得オーバー
申請者本人だけでなく、同居する家族全員の所得が合算されます。共働き世帯や祖父母と同居している世帯で合算所得が上限を超え、対象外となるケースが多発しています。
2. 対象外の塾・予備校への支払い
通っている塾が公的な受講証明を発行できない場合や、すでに支払いを終えた過去の受講料について後から遡って請求しようとして却下されるパターンです。原則として事前申請・交付決定後の支払いが基本ルートとなります。
3. 申請スケジュールの遅れ
受験料や塾代が必要になる時期の直前に駆け込んでも、審査には数週間〜1ヶ月以上を要します。支払期日に間に合わず、自己資金で立て替えたものの要件不備で補助を受けられない事態を防ぐためにも、スケジュールの前倒しが不可欠です。
【申請の流れと必要書類まとめ】東京都の相談窓口から貸付・免除までのステップ
申請の窓口は、お住まいの区市町村にある社会福祉協議会(または各自治体が委託する専用相談窓口)です。
【申請から返済免除までの全体の流れ】
1. 窓口への事前相談・要件確認:お住まいの地域の社会福祉協議会へ連絡・面談予約。
2. 必要書類の提出:世帯全員の住民票、所得証明書、資産申告書、塾の受講計画書・見積書などを提出。
3. 審査・貸付決定:審査通過後、指定口座に貸付金が振り込まれる。
4. 受験・受講の実施:交付された資金で塾代や受験料を納付。
5. 進学後の免除申請:入学後、合格通知書・入学証明書・在学証明書を提出し、返済免除が正式決定。
一度の不備で再提出となると手続きが大きく遅れるため、必要書類一覧を窓口で確認し、チェックリストを作成して揃えることがスムーズな通過の鍵となります。
【評判・ネットの反応】利用者のリアルな口コミと現場の生の声
SNSや保護者コミュニティでは、本事業に対して「家庭の経済事情で子どもの進路を諦めずに済んだ」「数十万円の塾代が浮いたのは本当に助かった」という感謝の声が目立ちます。
一方で、「用意すべき公的書類が多くて手続きが煩雑」「窓口の予約が混み合っていて審査結果が出るまでハラハラした」といった手続き面での負担を指摘する声も少なくありません。利用経験者の多くは「とにかく夏休み前や秋口など、早い時期に相談へ行くべき」と口を揃えています。
【受験生チャレンジ支援貸付事業】に関するよくある質問(FAQ)
Q1:第一志望校に落ちて滑り止めの併願校に進学した場合でも返済免除になりますか?
A1:はい、対象となります。第一志望・併願を問わず、学校教育法に規定された正規の高校、大学、短期大学、専修学校高等課程・専門課程等へ進学し、在学証明書を提出できれば返済は全額免除されます。
Q2:塾代の貸付を受けた後、途中で塾を辞めてしまった場合はどうなりますか?
A2:受講しなかった期間の残金は返還を求められる場合があります。ただし、最終的に目標とする学校へ進学を果たせば、実際に支払った受講料分の返済免除を受けることが可能です。
Q3:申請期限はいつまでですか?
A3:自治体や年度ごとに受付締切日は設定されていますが、通常は受験直前期の1月〜2月頃に最終締切が設定されます。ただし、塾代貸付は早期に終了する場合もあるため、受験年度の春〜秋にかけて早めに相談窓口へ問い合わせることを強く推奨します。
まとめ:教育費の壁を乗り越えるために早めの相談・手続きを
受験生チャレンジ支援貸付事業は、子どもの進学意欲を経済的な理由で断念させないための極めて強力な制度です。合格・進学によって「実質給付」へと変わる仕組みは、教育費負担に悩む家庭にとって大きな安心材料となります。
制度を確実に活用するための最大のポイントは、所得要件の早期確認と迅速な窓口相談です。受験期の慌ただしさに追われる前に、各地域の社会福祉協議会へ相談し、万全の準備で受験本番を迎えましょう。 (出典: 受験生 チャレンジ 支援 貸付 事業(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。